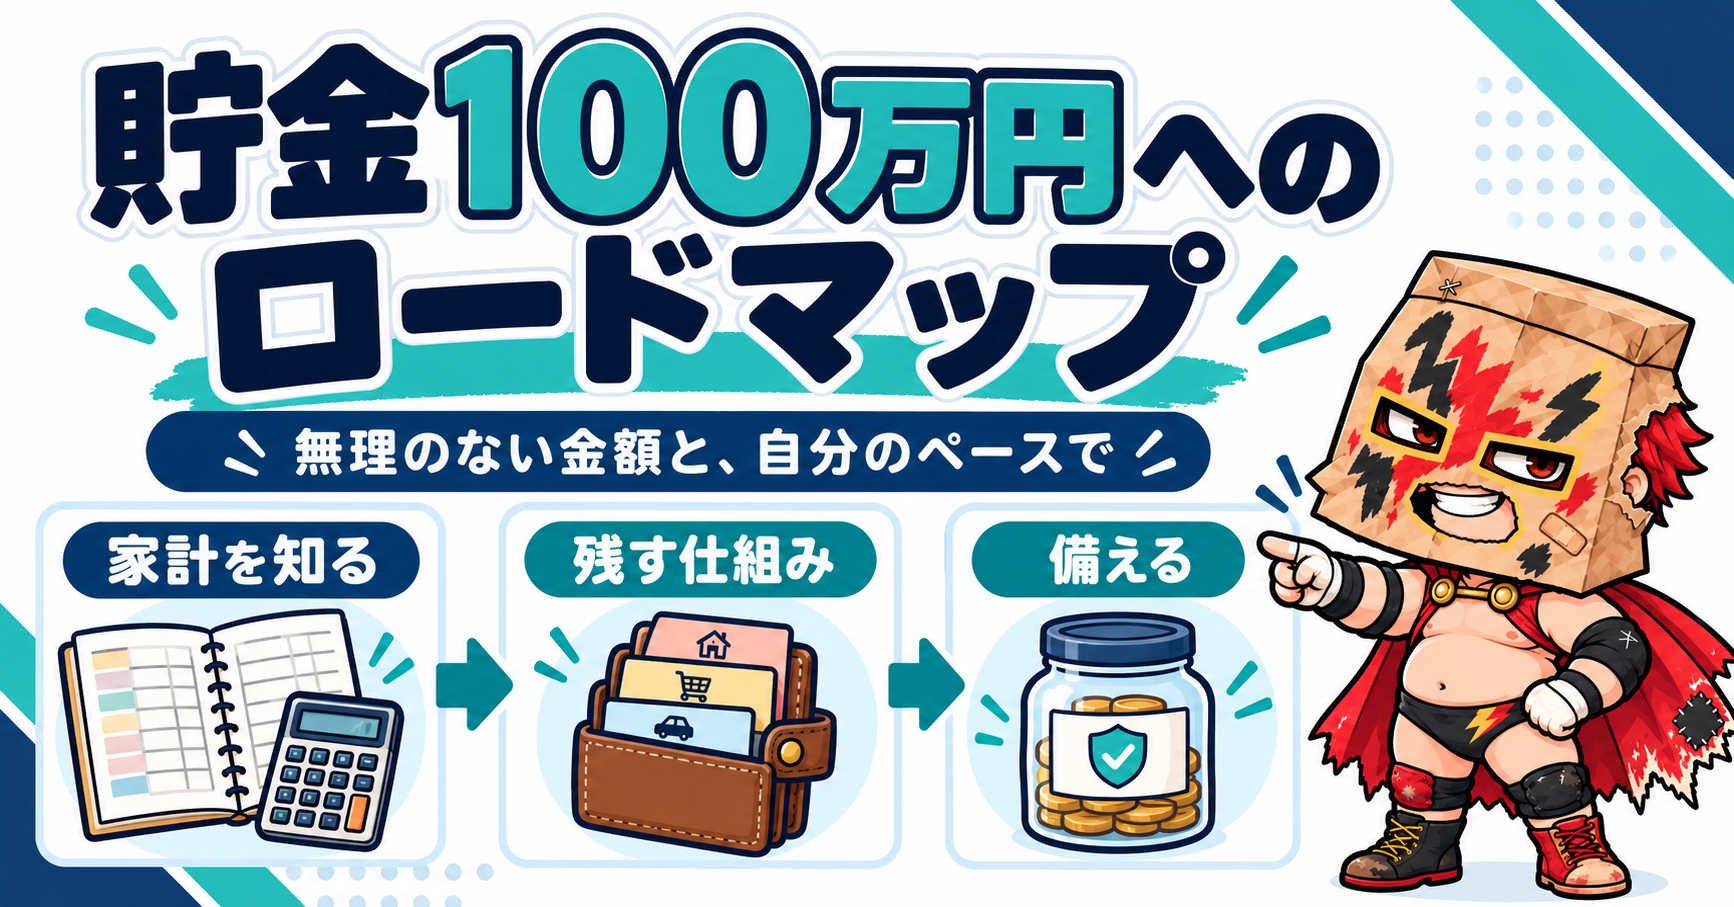
結論:長く続けられる範囲で、効果の大きい順に手を付けること
「100万円を貯めたいけれど、何から始めればいいのか分からない」
「節約しているつもりなのに、給料日前になるとほとんど残っていない」
そんな人が100万円へ向けて進むには、食費や楽しみを無理に削り続けるより、お金が残る順番を作ることが大切です。
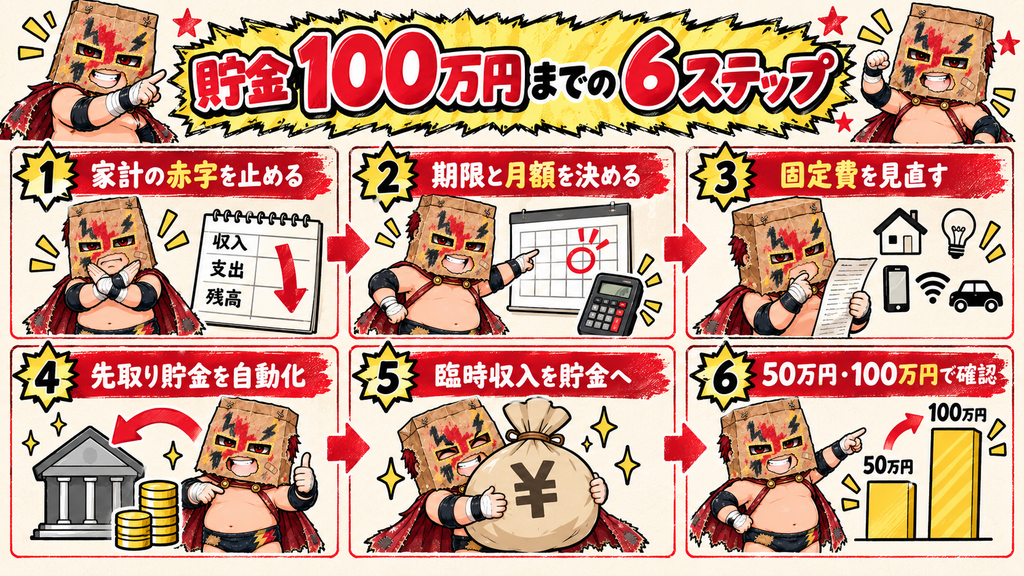
貯金100万円までの基本ルートは次の6ステップです。
1.家計の赤字を止める
2.達成期限と毎月の貯金額を決める
3.固定費を見直す
4.先取り貯金を自動化する
5.臨時収入・不用品・副収入で加速する
6.50万円と100万円の時点で使い道を確認する
まずは100万円までの期間を逆算する
目標が「いつか100万円」だけでは、毎月いくら残せばよいのか分かりません。まずは希望する期限から月額を逆算します。
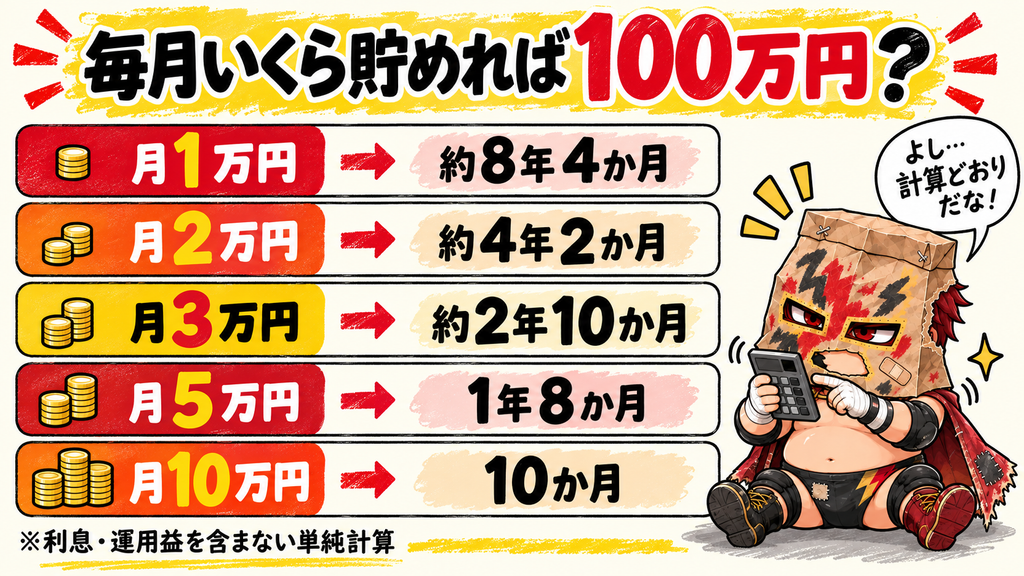
| 毎月の貯金額 | 100万円までの期間 |
|---|---|
| 1万円 | 約8年4か月 |
| 2万円 | 約4年2か月 |
| 3万円 | 約2年10か月 |
| 5万円 | 1年8か月 |
| 10万円 | 10か月 |
※現在の貯金を0円とし、毎月同じ額を積み立て、途中で取り崩さない場合の試算です。利息や運用益は含めず、100万円以上になる月まで切り上げています。たとえば月3万円なら33か月で99万円、34か月で102万円です。
たとえば2年で100万円を目指すなら、単純計算では毎月約4万1,700円が必要です。
ただし、今の家計で毎月4万円が無理なら、目標を諦める必要はありません。
- 毎月2万円を先取りする
- ボーナスから年2回、各10万円を入れる
- 不用品販売や副収入を追加する
- 達成期限を少し延ばす
このように複数の方法を組み合わせます。ただし、月2万円と年2回各10万円のボーナスだけなら、2年間で88万円です。2年で100万円に届かせるには、さらに12万円が必要です。ボーナスが出ない場合や少なくなった場合は、期限か月額を見直します。生活費まで削って月額だけを守るより、続けられる計画に直すことを優先しましょう。
100万円を貯めると何が変わるのかを先に知りたい方は、貯金100万円で人生は変わる?起きる5つの変化と達成方法をご覧ください。この記事では、実際に100万円へ到達する手順に絞って解説します。
貯金100万円へ向けて、先に整えたい「貯める順番」
貯金を始めると、最初に外食やコンビニを減らそうと考えがちです。しかし、毎日の我慢だけに頼る方法は疲れやすく、家族がいれば自分一人の判断だけでは続きません。
先に取り組みたいのは、次の3つです。
・赤字の原因を見つける
・一度見直せば効果が続く固定費を減らす
・給料日に貯金が終わる仕組みを作る
この土台を作った後で、臨時収入や副収入を加えると、100万円までの期間を短縮しやすくなります。
反対に、家計が毎月赤字のまま副業で1万円を稼いでも、増えた分を使ってしまえば残高は増えません。
最初に守りを固め、その後に収入を増やすのが基本です。
STEP1|家計の収支を確認し、赤字の原因を見つける
通帳・カード・決済アプリをまとめて確認する
最初にやることは、細かい家計簿ではありません。直近1〜3か月の支出を見て、毎月の収支が黒字か赤字かを確認します。
確認する場所は次のとおりです。
- 給与が入る銀行口座
- クレジットカードの利用明細
- QRコード決済や電子マネー
- 現金で支払う主な費用
- 年払い・半年払いの料金
総務省統計局の家計調査でも、支出は食料、住居、光熱・水道、交通・通信などに分けて集計されています。自分の家計も、最初は同じように大きな分類で把握すれば十分です。
支出を3種類に分ける
支出は、次の3つに分けると見直しやすくなります。
| 分類 | 例 | 基本方針 |
|---|---|---|
| 生活に必要 | 家賃、食費、光熱費 | 金額が適正か確認する |
| 満足度が高い | 趣味、家族との外食 | 予算を決めて残す |
| 満足度が低い | 使っていないサブスク、手数料 | 優先して減らす |
削るべきなのは、生活に必要な支出や大切な楽しみではなく、払っているのに満足していないお金です。
リボ払いや高金利の借入がある場合は返済を優先する
リボ払いやカードローンなど金利の高い借入がある場合、100万円の貯金だけを優先すると、預金利息より多くの利息を払う可能性があります。
生活に必要な最低限の現金を残しつつ、契約内容と返済計画を確認してください。返済が難しい場合は、新しい借入で埋める前に公的・専門的な相談窓口を利用する判断も必要です。
STEP2|期限と「先取り額」を決める
家計の現状を確認し、生活費・返済・特別費を確保しても黒字が残る場合に、毎月の先取り額を決めます。赤字なら先取りの設定より収支改善が先です。
目標額は、次の式で考えられます。
毎月の積立額の目安 =(100万円 − この目標に充てる現在の貯金 − 期間内に貯金へ回せる臨時収入)÷ 達成までの月数
たとえば現在20万円あり、2年後までに100万円を目指し、ボーナスから合計20万円を回せるなら、残り60万円です。
60万円 ÷ 24か月 = 毎月2万5,000円
このように現在地を含めて計算すると、月額の目安が見えます。現在の貯金に車検など使い道が決まったお金が含まれるなら、その分を除いて計算します。ボーナスの例は、実際に20万円を貯金へ回せた場合の試算であり、受け取りや達成を保証するものではありません。見込みが不確かな臨時収入は0円で計画し、入ってから上乗せする方法もあります。
最初から限界額を設定しない
「頑張れば月5万円いける」と思っても、病院、家電の故障、冠婚葬祭など予定外の支出は発生します。
最初の2〜3か月は少し余裕を持った金額で始め、問題なく生活できることを確認してから増額しましょう。
100万円を早く貯めるには、1か月だけ無理をするより、毎月確実に続く金額を見つけるほうが重要です。
STEP3|効果の大きい固定費から見直す
固定費は、一度見直せば翌月以降も効果が続きます。毎日100円を我慢するより、使っていない月額サービスを解約するほうが簡単な場合もあります。
固定費の確認リスト
| 項目 | 確認すること |
|---|---|
| スマホ | 使用データ量に対してプランが大きすぎないか |
| 自宅の通信回線 | スマホとの重複や不要なオプションがないか |
| 保険 | 保障内容と公的保障を把握しているか |
| サブスク | 直近1か月で本当に使ったか |
| 電気・ガス | 契約プランが生活時間に合っているか |
| 車 | 利用頻度に対して維持費が重すぎないか |
| 住居 | 手取りに対して負担が大きすぎないか |
全部を一度に変える必要はありません。まずは、解約しても生活への影響が小さいサブスクやオプションから始めます。
スマホ代を見直したい方は、格安SIM・スマホ料金の比較|使い方に合うプランの選び方も参考にしてください。記事内の金額やプランは変更される可能性があるため、契約前に各社の公式サイトで最新条件を確認しましょう。
保険は金額だけで解約しない
保険料は固定費ですが、安さだけで決めるものではありません。保障内容、家族構成、貯金額、公的保障を確認し、必要なら専門家へ相談してから判断してください。
「貯金を急ぐために必要な保障まで外す」という考え方はおすすめしません。
STEP4|給料日に先取り貯金を自動化する
「月末に余った分を貯金する」方法では、使えるお金が多く見えてしまいます。
必要な支払いを残しても黒字が確保できるなら、給料が入った直後に無理のない額を貯金へ移す仕組みが選択肢です。赤字を借入で埋めながら先取りを続ける方法ではありません。
口座は「使う・備える」の2つに分ける
- 生活用口座:家賃、カード、光熱費などを支払う
- 貯金用口座:日常の支出と分けて管理する。急な病気や失業など、本来の備えが必要なときは使う
銀行の自動振替や自動積立を使えるなら、給料日の翌日などに設定します。利用手数料と引き落とし日を確認し、生活用口座に家賃やカードの支払い分を残してください。収入が不規則なら、固定額にこだわらず入金後に無理のない額を移す方法もあります。
例として、手取り25万円で先取り3万円なら、最初から22万円で生活する設計にします。月末に残った金額は、追加で貯金しても、翌月の特別費に残しても構いません。
年払いの支出は別に積み立てる
固定資産税、自動車税、車検、帰省、家電の買い替えなどを100万円の貯金から毎回出すと、残高が増えては減る状態になります。
年間で予定できる支出は生活防衛用の貯金とは別に管理します。年額を12で割る方法は、支払日までに十分な積立期間がある場合の目安です。開始直後の支払いには間に合わないことがあるため、必要額から準備済み額を引き、支払日までに取り分けられる給料日の回数で割って確認します。
STEP5|臨時収入・不用品・副収入で加速する
固定費と先取り貯金を整えたうえで、時間や体力に余裕があれば収入側も検討します。副業を始めること自体が必須ではありません。
ボーナスや還付金は割合を決めて貯金する
臨時収入を全額使うか、全額貯金するかの二択にする必要はありません。
たとえば「臨時収入の70%を貯金、30%を自由に使う」のように、自分が続けやすい割合を先に決めます。金額ではなく割合にすると、収入額が変わっても迷いにくくなります。
不用品を売る
使っていないゲーム、家電、服、趣味用品などを売れば、部屋を整理しながら貯金の初速を上げられます。
ただし、不用品販売は毎月続く収入ではありません。売上を生活費の前提にせず、100万円へ近づける臨時収入として扱いましょう。
副業は初期費用の小さいものから試す
ブログ、Webライター、スキル販売など、副収入を増やす方法もあります。ただし、開始直後から安定して月1万円を稼げるとは限りません。
高額教材や借金が必要な方法ではなく、小さく試せるものから始めます。稼いだ金額ではなく、税金や必要経費を差し引いて実際に残る金額を確認しましょう。
STEP6|50万円と100万円でお金の役割を確認する
50万円に到達したら仕組みを点検する
50万円は中間地点です。ここで無理が出ていないか確認します。
- 生活費を削りすぎていないか
- クレジットカードの支払いが膨らんでいないか
- 先取り額を増減したほうがよいか
- 臨時収入を予定どおり残せているか
- 家族へ負担を押し付けていないか
計画より遅れていても、先取り貯金が続いているなら失敗ではありません。原因を一つだけ直して継続します。
100万円は「全部投資するお金」ではない
100万円に到達しても、すぐに全額を投資する必要はありません。また、100万円あれば誰でも十分、100万円に届くまでは投資してはいけない、という一律の基準でもありません。必要な備えは毎月の生活費、家族構成、収入が途絶えたときの状況などで変わります。
まず、次の3つに分けて考えます。
- 急な病気・失業・修理などに備える生活防衛資金
- 車検・引っ越し・旅行など数年以内に使う予定資金
- 当面使う予定のない余剰資金
投資を検討するのは、基本的に3つ目の余剰資金です。NISAは投資による利益を非課税にする制度ですが、元本を保証する制度ではありません。
仕組みを確認したい方は、NISAを始める前に確認したい仕組み・リスク・お金の分け方をご覧ください。
制度の最新情報は金融庁「NISAを知る」でも確認できます。
「何のためにお金を残したいのか」も一緒に考えたい方は、資産形成と働き方・人生の選択肢についての記事もどうぞ。残高だけでなく、将来どんな選択を持っておきたいかを言葉にすると、貯金の目的を整理できます。
100万円までの実行スケジュール
何から始めるか迷う場合は、次の順番で進めてください。
今日やること
- 銀行残高と借入残高を確認する
- 直近1か月のカード明細を開く
- 現在の貯金額を書く
今週やること
- 使っていないサブスクがあれば、解約条件と必要性を確認する
- 100万円を達成したい時期を決める
- 毎月の先取り額を計算する
今月やること
- 必要な支払い後も黒字が残る場合に、その範囲で貯金用口座への自動振替を設定する
- 通信費や保険など固定費を1項目確認する
- 売っても困らない不用品があれば、送料・手数料を含めて検討する
3か月後に確認すること
- 先取り貯金が自動で続いているか
- 赤字の月がなかったか
- 無理なく先取り額を増やせるか
- 特別費を別に準備できているか
貯金100万円を遠ざけるNG行動
いきなり投資で増やそうとする
短期間で100万円へ近づくために、生活費まで値動きのある商品へ投資するのは危険です。必要な時期に価格が下がっている可能性があります。
まずは、急な出費へ対応できる現金を作ることを優先します。
ポイントやセールを理由に買い物を増やす
「20%還元」でも、不要な1万円の買い物で支払い自体は1万円発生します。2,000円相当を条件どおり受け取り、必要な支出に使えて初めて、実質負担を8,000円と考えられます。還元額ではなく、買わなければ支出はゼロだったことを忘れないようにしましょう。
家計簿を完璧にしようとする
1円単位の記録が苦痛なら、毎月続ける必要はありません。残高と大きな項目だけでも、お金の流れは確認できます。
他人の貯金額と比べる
必要な生活費は、収入、住居、家族構成、車の有無などで変わります。SNSの数字に合わせて無理をするより、自分の家計が前月より改善したかを見ます。
Q&A よくある質問
- 貯金ゼロから100万円まで、最初に何をすればよいですか?
-
銀行口座とカード明細を確認し、毎月の収支が赤字か黒字かを把握してください。赤字なら先に必要な支払いと収支の改善を優先します。黒字が残ると確認できた場合に、その範囲で先取り額を決めてください。
- 100万円は普通預金でよいですか?
-
急な出費へ備えるお金や、近いうちに使うお金は、すぐ引き出せる預金で管理する方法があります。金利だけでなく、引き出しやすさや利用目的で置き場所を決めましょう。
- 月1万円しか貯金できなくても意味はありますか?
-
あります。月1万円なら1年で12万円です。100万円まで時間はかかりますが、固定費の削減や臨時収入を加えれば期間を短縮できます。無理な金額で挫折するより、確実に続けるほうが大切です。
- 100万円貯まるまでNISAを始めないほうがよいですか?
-
一律には決められません。毎月の生活費、借入、家族構成、近い将来の支出によって必要な現金は異なります。生活に必要な現金を確保せずに投資を優先するのは避け、余剰資金の範囲で判断してください。
- 貯金を始めるなら、節約と副業のどちらが先ですか?
-
まず支出を把握し、赤字なら収支改善を優先します。固定費などを見直し、黒字の範囲で先取り貯金を考えます。家計からお金が漏れる状態を止めた後で、副業や不用品販売による収入を加えると、増えた分を残しやすくなります。
まとめ|100万円は「我慢」ではなく仕組みで貯める
貯金100万円へ向けて家計を整えるロードマップは、次の6ステップです。
- 家計の赤字を止める
- 期限と毎月の貯金額を決める
- 固定費を見直す
- 先取り貯金を自動化する
- 臨時収入・不用品・副収入で加速する
- 50万円と100万円でお金の役割を確認する
最初から生活を大きく変える必要はありません。
まず今日、銀行残高とカード明細を確認し、使っていない月額サービスがないか見てみましょう。そのうえで、必要な支払い後に黒字が残るかを確かめ、自動で移せる金額を決めます。
100万円はゴールではなく、急な出費へ備え、次の選択肢を増やすための土台です。無理な節約で一気に進むより、毎月無理なく残せる仕組みを作り、収支の変化に合わせて計画を直していきましょう。
参考情報
- 総務省統計局「家計調査(家計収支編)」
- 金融庁「資産形成の基本」(家計管理・貯蓄と投資・元本割れのリスク)









コメント