僕は読書が趣味で、自己啓発本もいろいろ読んできました。振り返ると、投資の大切さに触れている本が多かった印象です。好きで見ていたオリラジのあっちゃんや両学長の動画でも、投資についての話に触れていました。
そんなこともあって、自分の中では投資は普通の選択肢でした。何か特別な出来事がきっかけだったわけではなく、当時の自分の中では「やるもの」という感覚でした。
僕の周りでは投資をしている人は少ないと感じていますが、だからといって無理に勧めたり、普段から身近な人に自分が投資をしていると話したりはしていません。自分にとって自然な選択でも、誰にでも同じ判断を求めたいわけではありません。
ただ、投資を選択肢に入れることと、生活に必要なお金まで投資に回すことは別の話です。この記事では、NISAの仕組みとあわせて、貯金と投資の順番を整理していきます。
※投資には元本割れのリスクがあります。本記事は制度を理解するための一般的な情報で、特定商品の購入や利益を保証するものではありません。
「NISAを始めたいけど、貯金もまだ増やしたい」。そんなときは、どの商品を買うかより先に、お金を使う時期を整理すると考えやすくなります。今日の生活費、急な出費に備えるお金、当面使わないお金。それぞれ役割が違うからです。
結論:新NISAは投資の利益を非課税にできる制度
新NISAは、株式や投資信託から得た売却益や配当・分配金を、一定の範囲内で非課税にできる制度です。通常、上場株式等の利益には原則20.315%の税金がかかりますが、NISA口座内の対象商品で得た利益には原則として課税されません。
ただし、新NISAを使えば必ずお金が増えるわけではありません。NISAは投資商品ではなく、税金が優遇される「入れ物」です。中で何を買うかによって値動きもリスクも変わり、元本割れすることがあります。
初心者は年間枠を使い切ろうとせず、家計を黒字にして生活防衛資金を現金で確保した後、当面使わないお金から少額で積み立てるのが現実的です。
貯金とNISA、どちらを先にする?始める前の3ステップ
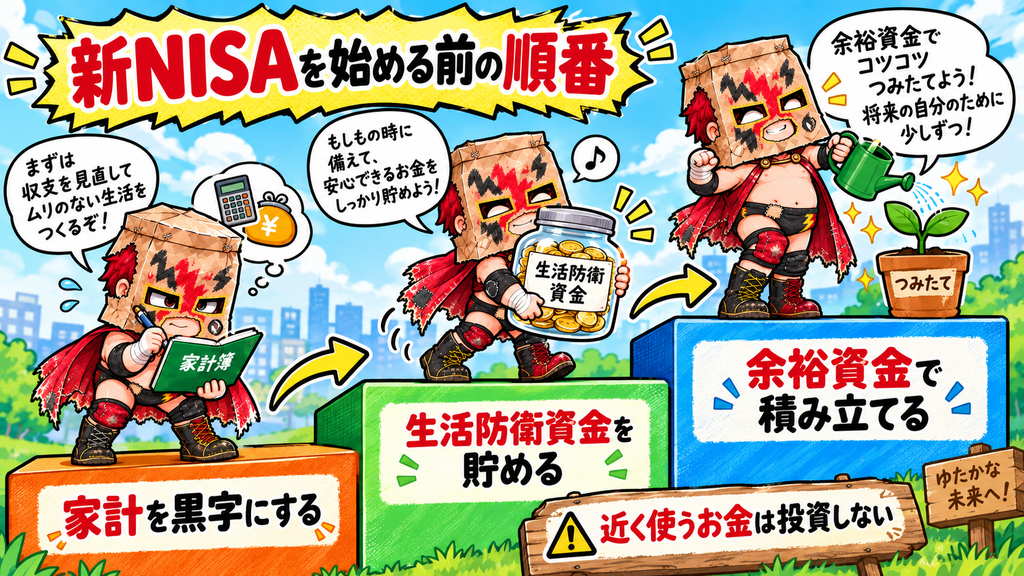
1 家計を黒字にする
毎月赤字の状態で積み立てを始めると、生活費が不足したときに商品を売ることになります。まず直近1か月の支出を確認し、無理なく残せる金額を把握します。
家計の整え方は
手取り20万円で貯金する方法で具体的に解説しています。
2 生活防衛資金を現金で確保する
病気、失業、引っ越し、家電の故障などに備えるお金は投資せず、すぐ使える預金で確保します。必要額は働き方や家族構成によって違うため、一律の正解はありません。収入が安定している会社員と、収入が変動する個人事業主では必要な余裕も変わります。
3 余裕資金で少額から積み立てる
毎月5,000円や1万円はあくまで例です。生活費や近い将来の支出を除き、値下がりしても生活に困らない金額を考えます。年間120万円のつみたて投資枠を埋めるには月10万円が必要ですが、枠を使い切ること自体が目標ではありません。生活を圧迫してまで投資額を増やすのは順番が逆です。
貯金が100万円あれば必ず投資を始めてよい、ということでもありません。必要な現金は生活費と働き方で変わります。まだ貯める仕組みがない場合は、貯金100万円を目指すロードマップで毎月残す金額から整理してみてください。
新NISAの制度概要
| 項目 | つみたて投資枠 | 成長投資枠 |
| 年間投資枠 | 120万円 | 240万円 |
| 対象商品 | 長期・積立・分散に適した一定の投資信託 | 上場株式、ETF、REIT、投資信託など |
| 買い方 | 積立買付が基本 | 一括・積立の両方が可能 |
| 非課税保有期間 | 無期限 | 無期限 |
| 両枠の併用 | 可能 | 可能 |
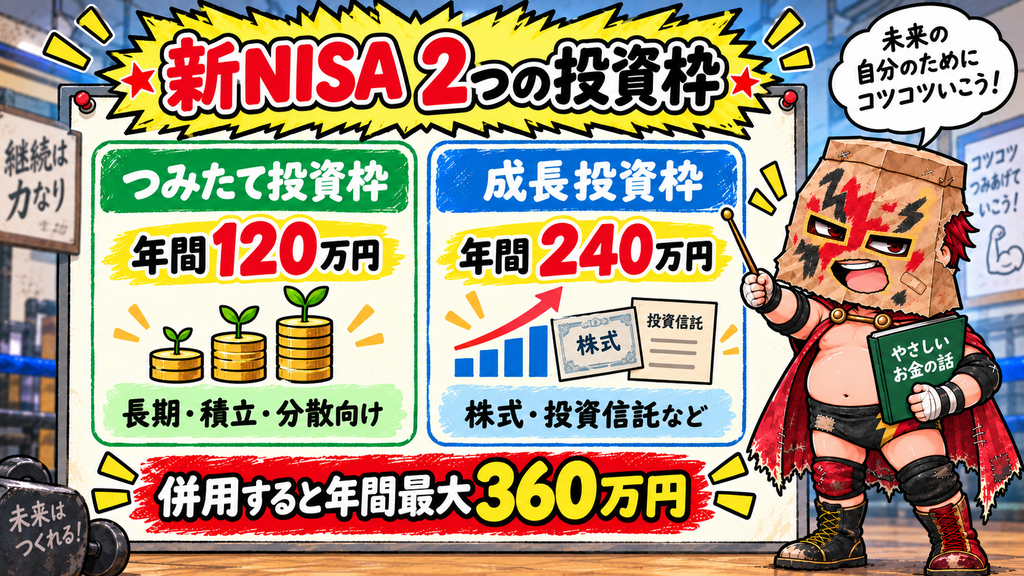
ここでは2026年10月時点の成人向け制度を説明しています。2つの枠を併用すると年間最大360万円まで投資できます。非課税保有限度額は生涯合計1,800万円で、そのうち成長投資枠で使えるのは1,200万円までです。限度額は時価ではなく購入金額で管理されます。
売却すると非課税保有限度額は翌年に復活する
NISA口座の商品を売却すると、その商品の購入金額分の非課税保有限度額を翌年以降に再利用できます。100万円で買った商品が150万円になって売却した場合、翌年に復活するのは利益を含む150万円ではなく、購入金額の100万円です。
一方、年間投資枠の未使用分を翌年へ繰り越すことはできません。また、商品を売った年に年間投資枠がその場で復活する仕組みでもありません。枠を埋めるためだけに売買を繰り返す必要はありません。
新NISAのメリット
利益と配当・分配金が非課税になる
課税口座で10万円の利益が出た場合、税額は単純計算で約2万円です。NISA口座の対象商品なら、この国内の税金が原則かかりません。利益が出た場合に、その利益にかかる国内の税負担を抑えられます。長く保有すれば必ず利益が出る、という意味ではありません。
非課税保有期間が無期限
旧制度の一般NISAには5年、つみたてNISAには20年という非課税期間がありました。2024年からのNISAは非課税保有期間が無期限になり、期限に合わせて慌てて売却する必要がなくなりました。
少額から積み立てられる
最低積立額は金融機関によって異なりますが、少額に対応する証券会社もあります。重要なのは最低金額ではなく、値下がりしても生活に困らず継続できる金額を設定することです。
2つの枠を併用できる
つみたて投資枠で投資信託を積み立てながら、成長投資枠で個別株やETFを買う使い方もできます。ただし、初心者が最初から両方を使う必要はありません。つみたて投資枠だけでも資産形成は可能です。
新NISAのデメリットと注意点
元本保証ではない
購入した商品が値下がりすれば、NISA口座でも損失が出ます。非課税になるのは利益であり、損失を国が補償する制度ではありません。数年以内に使う予定のお金や、急な出費に備えるお金は預金で持つ方が安全です。
損益通算と損失の繰越控除ができない
課税口座では、一定の条件で株式などの損失と利益を相殺できる場合があります。しかし、NISA口座の損失は税務上なかったものとされ、課税口座の利益との損益通算や繰越控除はできません。
対象外の商品がある
預金、債券、保険商品などはNISAの対象ではありません。成長投資枠でも、整理・監理銘柄や一定の投資信託は対象外です。つみたて投資枠で購入できるのは、金融庁の基準を満たした一定の商品に限られます。
配当金の受取方法に注意する
国内上場株式の配当金を非課税で受け取るには、証券口座で受け取る「株式数比例配分方式」を選ぶ必要があります。銀行口座や郵便局で受け取る方式では課税される場合があるため、個別株を買う人は設定を確認します。
値下がりは投資する商品のリスクですが、損益通算や損失の繰越控除ができない点はNISA制度の制約です。非課税のメリットだけでなく、この違いも理解しておきたいところです。
初心者が新NISAを始める手順
| 手順 | やること | 確認点 |
| 1 | 金融機関を選ぶ | 取扱商品、手数料、積立方法、使いやすさ |
| 2 | 証券口座とNISA口座を申し込む | 本人確認書類とマイナンバーを準備 |
| 3 | 投資する枠を決める | 初心者はつみたて投資枠から検討 |
| 4 | 商品を比較する | 投資対象、信託報酬、リスクを確認 |
| 5 | 毎月の金額を設定する | 余裕資金の範囲にする |
| 6 | 定期的に確認する | 値動きだけで頻繁に売買しない |
NISA口座は原則として1人1口座です。金融機関の変更はできますが、手続きや時期の条件があります。ポイント還元だけで決めず、長く使いやすい金融機関を選びます。
初心者の商品選びで確認すること
商品名の人気だけで決めず、何に投資する商品なのか、どの程度値下がりする可能性があるのか、保有中にかかる信託報酬はいくらかを確認します。
| 選択肢 | 特徴 | 主な注意点 |
| 全世界株式型 | 世界の株式へ広く分散(日本を含むか等は商品による) | 株式中心のため大きく下落することがある |
| 米国株式型 | 米国企業へ集中して投資 | 国・通貨・市場の集中度が高い |
| バランス型 | 株式や債券など複数資産へ分散 | 組み入れる資産や比率で値動きが異なり、元本割れもある |
全世界株式型とS&P500連動型は、どちらも元本保証ではありません。また、S&P500は世界中の企業へ均等に投資する商品ではなく、米国の主要企業を対象とする指数です。「初心者なら絶対にこれ」という商品はありません。投資先とリスクを理解できるものを選びます。
毎月いくら積み立てればよいか
| 毎月の積立額 | 1年間の元本 | 20年間の元本 | 考え方 |
| 5,000円 | 6万円 | 120万円 | まず値動きに慣れたい |
| 1万円 | 12万円 | 240万円 | 無理なく続ける基本例 |
| 3万円 | 36万円 | 720万円 | 家計と現金に余裕がある |
| 5万円 | 60万円 | 1,200万円 | 長期で使わない資金が多い |
上の表は運用益を含めない元本の合計です。実際の評価額は相場によって増減します。収益率を確約することはできないため、「いつまでに必ずいくらになる」とは考えないようにします。
新NISAで初心者が避けたい行動
・生活費や緊急用のお金まで投資する
・年間投資枠を使い切るために無理をする
・SNSで話題の商品を内容を調べずに買う
・家計や投資目的を確かめず、値動きだけで判断する
・短期売買を繰り返して枠を消費する
・手数料や投資対象を確認せず商品を選ぶ
・「必ず儲かる」と勧誘する人へお金を預ける
新NISAについてよくある質問
- 新NISAはやらないと損ですか
-
投資する予定があり利益が出た場合は税制面で有利ですが、投資をしない選択が直ちに損になるわけではありません。生活費が足りない、借入返済を優先すべき、近く大きな支出がある場合は、現金の確保を先にします。
- つみたて投資枠だけでも大丈夫ですか
-
2つの枠は併用できますが、成長投資枠を使う義務はありません。少額の積立から始めたい人は、つみたて投資枠だけで十分な場合があります。
- 途中で積立額を変更・停止できますか
-
多くの金融機関では積立額の変更や停止ができます。生活環境が変わったら無理に続けず、金額を下げる判断も必要です。売却しなくても、新規の買付だけを止められます。
- 円安のときは始めない方がよいですか
-
海外資産へ投資する商品は為替の影響を受けますが、今後の円相場を正確に予測することはできません。長期の積立では開始時点だけを当てようとせず、期間と金額を分ける考え方があります。
円相場が生活や投資へ与える影響を知りたい場合は、為替介入とは?初心者向けにわかりやすく仕組みを解説も参考にしてください。
まとめ 新NISAは余裕資金で少額から始める
新NISAは、投資の売却益や配当・分配金を一定の範囲で非課税にできる制度です。年間投資枠はつみたて投資枠120万円、成長投資枠240万円で、併用すると最大360万円。非課税保有限度額は合計1,800万円で、非課税保有期間は無期限です。
NISAは利益を保証する商品ではなく税制優遇制度
投資前に家計の黒字化と生活防衛資金を優先する
初心者はつみたて投資枠から少額で始められる
商品は投資先、リスク、信託報酬を比較する
損益通算不可などのデメリットも理解する
最初から年間枠を使い切る必要はありません。毎月5,000円や1万円でも、生活に影響しない金額を長く続けられる仕組みを作ることが大切です。
制度を使う先にどんな生活を望むかも、積立額を考える基準になります。僕が資産形成と働き方について考えていることは、投資を続けた先に欲しい生活にまとめています。
参考にした一次情報
国税庁 No.1535 NISA制度(損益通算・配当の受取方法)
制度内容は2026年10月24日に確認しています。本記事の金額・手順は成人向けの現行制度を対象としています。金融庁は2027年1月からの未成年者向けつみたて投資枠の開始も案内していますが、年間枠・総枠・払出し条件は成人と異なります。今から使える制度と混同せず、対象となる方は公式案内を確認してください。

コメント