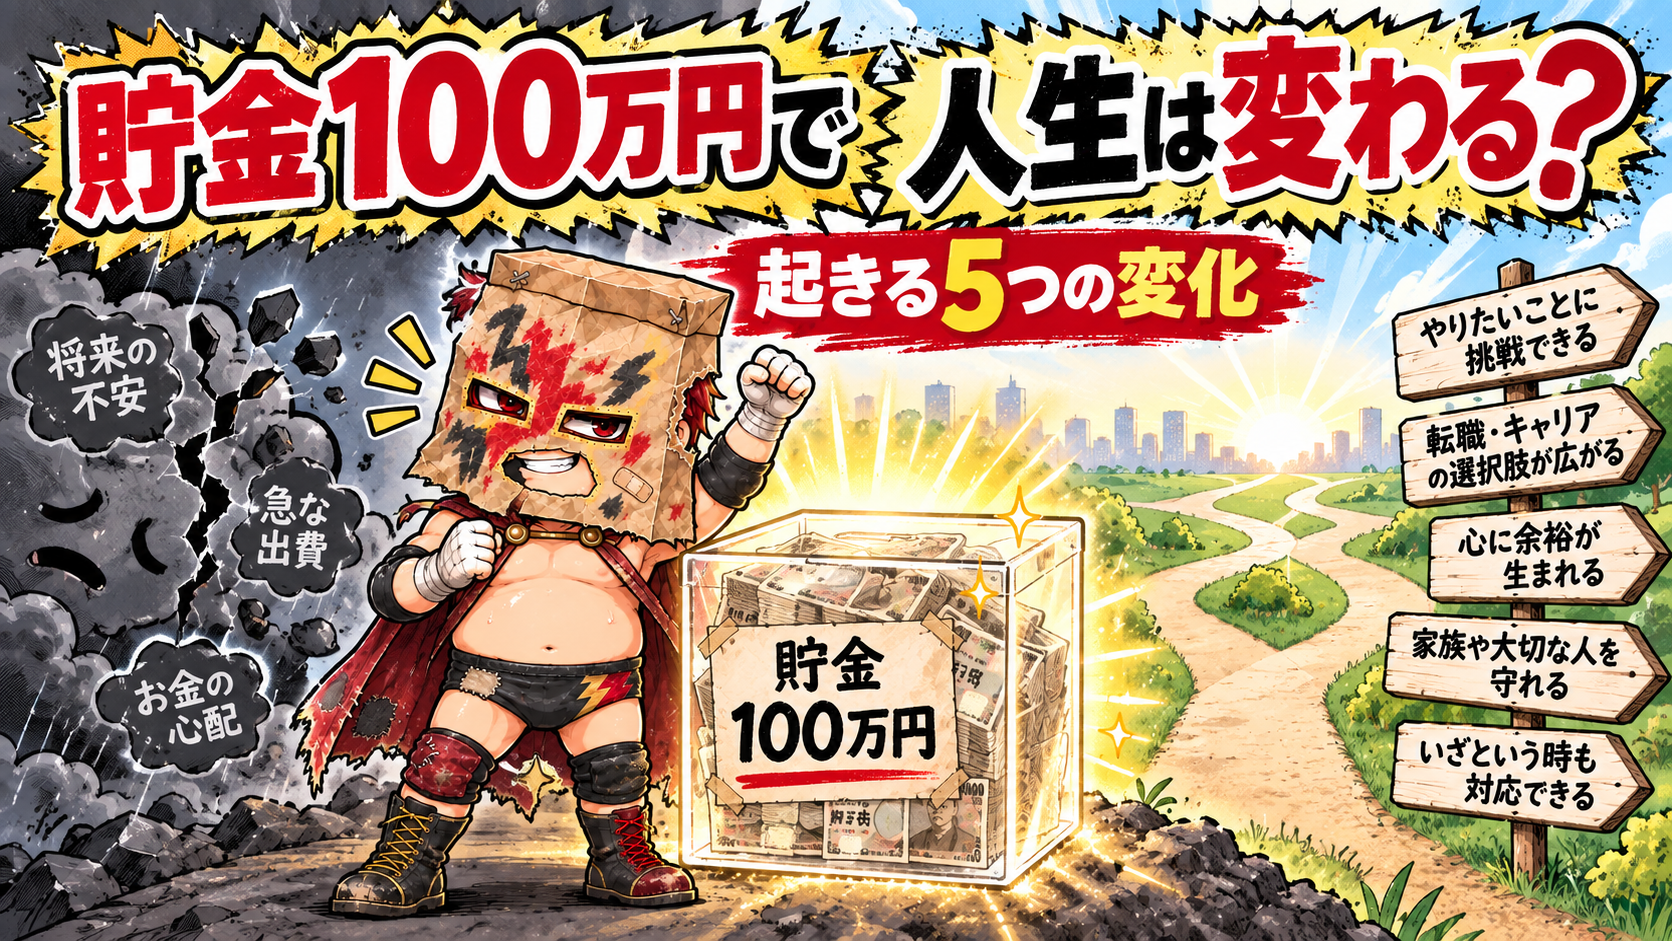
結論:100万円で人生そのものが突然変わるわけではないが、急な出費への対応力と、落ち着いて選べる範囲が変わる
「貯金100万円で人生が変わる」と聞いても、少し大げさに感じるかもしれません。
100万円を持っただけで、仕事を辞めて一生暮らせるわけではありません。収入が増えるわけでも、将来の不安がすべて消えるわけでもありません。
それでも、貯金がほとんどない状態と、自由に使える100万円がある状態では、急な出費への対応力と、落ち着いて選べる範囲が変わります。
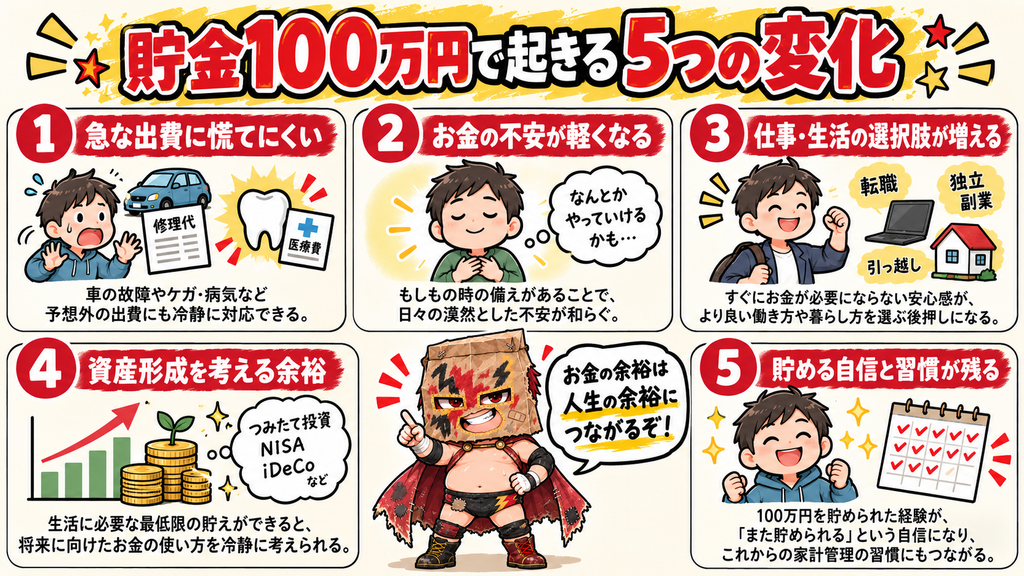
変わり始めるのは、次の5つです。
1.急な出費に慌てにくくなる
2.お金の不安が軽くなる
3.仕事や生活の選択肢が増える
4.資産形成を考える余裕が生まれる
5.貯める自信と習慣が残る
この記事では、100万円の現実的な価値と限界、達成後のお金の分け方を解説します。
具体的な貯め方を順番どおり実践したい方は
貯金100万円を無理なく目指すロードマップをご覧ください。
貯金100万円で「人生」より先に変わるもの
100万円は、ぜいたくを続けられるほどの金額ではありません。しかし、予定外の支払いが発生したときに、すぐ借入へ頼らずに済む可能性が高まります。
人生が変わるというより、次の行動を決めるまでの猶予が生まれる、と考えると現実的です。
たとえば冷蔵庫が壊れた場合、貯金がなければカードの分割払いやリボ払いを検討するかもしれません。現金に余裕があれば、修理と買い替えを比較し、納得した方法を選べます。
仕事がつらい場合も同じです。100万円だけを理由に退職するのは危険ですが、転職活動の費用、資格取得、引っ越しなどを考える余地は増えます。
つまり、100万円の価値は「何でも買えること」ではなく、お金が理由で今すぐ不利な判断をしなくてもよくなることにあります。
貯金100万円で起きる5つの変化
1.急な出費に慌てにくくなる
生活では、予定していなかった支払いが発生します。
- 冷蔵庫やエアコンの故障
- 車検や車の修理
- 病気やケガによる医療費
- 冠婚葬祭
- 引っ越しや住宅設備の修理
貯金が少ないと、数万円の支払いでも翌月の家賃や生活費へ影響します。100万円があれば、すべての問題を解決できなくても、支払い後に家計を立て直しやすくなります。
ただし、100万円を「使ってはいけない数字」にすると、緊急時にも使えません。本当に必要なときに生活を守るために使い、使った後で再び補充するお金と考えましょう。
2.お金の不安が軽くなる
貯金が少ないと、給料日前の残高やカードの請求が常に気になります。
100万円を貯めても不安がゼロになるとは限りません。教育費、住宅費、老後資金など、100万円だけでは足りない支出もあるからです。
それでも、「急な請求だけで生活がすぐ破綻する状態ではない」と考えられることは、精神的な余裕につながります。
残高を眺めるだけで安心するのではなく、毎月の必須生活費を把握すると、100万円が自分の家計でどれくらいの意味を持つのか分かります。
3.仕事や生活の選択肢が増える
貯金がないと、今の職場がつらくても「次の給料がなければ暮らせない」という理由で動けない場合があります。
100万円があれば、次のような選択肢を検討しやすくなります。
- 働きながら転職活動を始める
- 資格取得や学習へお金を使う
- 通勤しやすい場所への引っ越しを考える
- 体調を崩したときに休む
- 小さく副業を試す
ただし、100万円あれば退職してよい、という意味ではありません。退職後は住民税、健康保険、年金などの支払いもあります。無収入で何か月暮らせるかを計算し、次の仕事や給付制度も確認してから判断する必要があります。
4.資産形成を考える余裕が生まれる
現金の余裕がない状態で投資をすると、急な出費が発生したときに、価格が下がっていても売却しなければならない可能性があります。
生活を守る現金と近いうちに使うお金を確保できれば、当面使わない余剰資金について長期の資産形成を検討しやすくなります。
NISAは投資による利益を非課税にする制度ですが、元本を保証する制度ではありません。100万円を貯めたからといって、全額を一度に投資する必要もありません。
制度の基本を確認したい方は、新NISAとは?初心者向けに仕組み・始め方・注意点を解説をご覧ください。
株価が高く見えて始める時期に迷っている方には
今株を買っても遅い?高値掴みが怖い人へ伝えたいことも参考になります。
5.「自分にも貯められる」という自信と習慣が残る
100万円を貯めるには、家計を確認し、毎月お金を残し、途中で取り崩しても再び積み上げる必要があります。
本当に価値があるのは、口座に表示された100万円だけではありません。
- 支出を把握する習慣
- 給料日に先取りする仕組み
- 衝動買いの前に考える習慣
- 固定費を定期的に見直す習慣
- 収入の一部を残す習慣
この仕組みが残れば、100万円を一部使った後も、再び貯め直せる可能性が高まります。
最初の100万円は、お金と一緒に「家計を自分で管理できる」という感覚を作る目標です。
100万円あっても変わらないこと
100万円には大きな意味がありますが、万能ではありません。
働かずに暮らし続けることはできない
毎月の必須生活費が20万円なら、100万円は単純計算で5か月分です。必須生活費が15万円なら約6.6か月分、25万円なら4か月分になります。
| 毎月の必須生活費 | 100万円でまかなえる期間の単純計算 |
|---|---|
| 15万円 | 約6.6か月 |
| 20万円 | 5か月 |
| 25万円 | 4か月 |
| 30万円 | 約3.3か月 |
※税金、社会保険料、引っ越しなどの臨時支出を別に考慮していない単純計算です。
「100万円あれば数か月大丈夫」と一律には言えません。仮に、預金100万円から当座の支払いと予定済みの特別費の計30万円を取り分けると、残るのは70万円。取り分けた費用と重ならない今後の必須生活費が月20万円なら、70万円÷20万円=3.5か月分です。これは今後の収入・給付や、別途発生する税金・社会保険料・臨時支出を考慮していない計算例です。費用の内訳と対象期間を確認し、生活防衛資金と特別費を二重に数えない分け方で整理しましょう。
収入と支出のバランスは自動で直らない
毎月3万円の赤字が続けば、100万円も約33か月でなくなる計算です。臨時収入などを考慮しない単純計算ですが、貯金額だけでなく、毎月黒字の家計を維持することが重要だと分かります。
投資すればすぐ増えるわけではない
投資には値下がりや元本割れの可能性があります。100万円を短期間で倍にすることを前提にすると、大きなリスクを取ることになります。
お金の悩みがすべて消えるわけではない
家族構成や将来の予定によって、必要なお金は変わります。100万円を達成しても、教育費、住宅、介護、老後など別の課題は残ります。
100万円は「人生が完成する金額」ではなく、次の問題を落ち着いて考えるための土台です。
100万円は多い?少ない?
100万円が多いか少ないかは、年齢だけでは判断できません。
- 一人暮らしか家族世帯か
- 毎月の必須生活費はいくらか
- 借入があるか
- 雇用や収入が安定しているか
- 近い将来に大きな支出があるか
- ほかに換金できる資産があるか
同じ100万円でも、必須生活費15万円の人と30万円の人では、生活を守れる期間が異なります。
SNSで他人の資産額と比較するより、「自分の生活費の何か月分か」「何のためのお金か」を確認するほうが役立ちます。
0円から100万円を作ったのであれば、それは大きな成果です。ただし、100万円を超えた人が偉い、届いていない人はだめ、というものではありません。収入や家庭の条件が違うため、自分の以前の状態と比べましょう。
貯めた100万円は3つに分けて考える
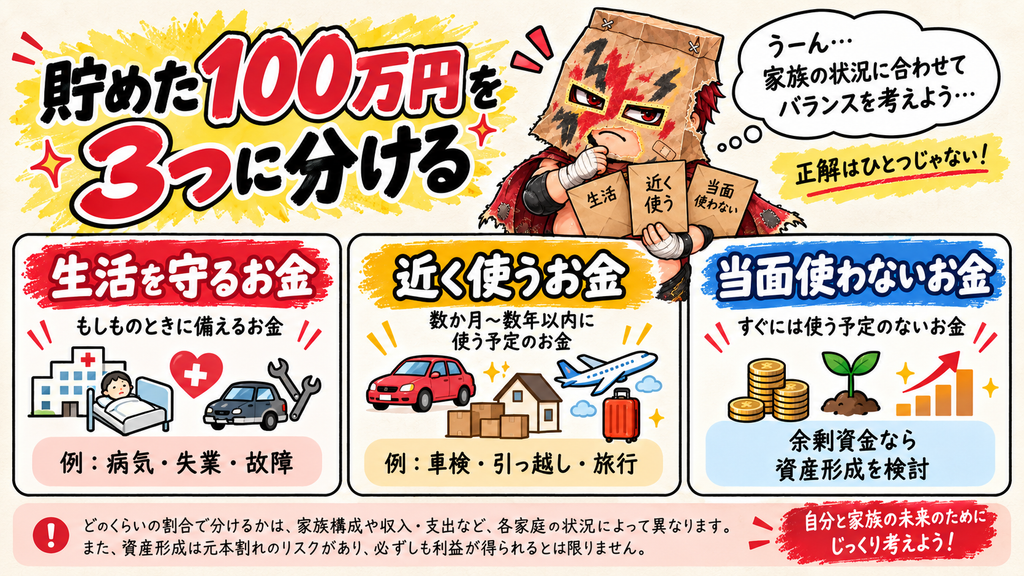
100万円に到達したら、すぐ使うか、全部投資するかの二択にする必要はありません。
1.生活を守るお金
病気、失業、家電や車の故障などに備えるお金です。普通預金など、必要なときにすぐ使える場所で管理します。
必要額は一律ではありません。家族構成、毎月の生活費、雇用の安定性などから考えます。
2.近いうちに使う予定のお金
車検、引っ越し、結婚、旅行、家電の買い替えなど、数か月から数年以内に使う予定があるお金です。
使う時期が決まっているお金を値動きのある商品へ投資すると、必要な時期に価格が下がっている可能性があります。生活防衛資金とは別に、目的と予定時期を決めて管理します。
3.当面使わないお金
生活を守るお金と予定資金を確保したうえで残るお金です。余剰資金であれば、預金を続けるほか、リスクを理解したうえで長期の資産形成を検討できます。
3つを同額に分ける必要はありません。100万円すべてが生活防衛資金になる家庭もあれば、一部を余剰資金として考えられる家庭もあります。
100万円を達成した後にやること
お金の目的を言葉にする
「何となく100万円」から、次のように目的を具体化します。
- 必須生活費の6か月分を残す
- 2年後の引っ越し費用を作る
- 車検や家電の特別費を別にする
- 余剰資金で毎月少額の積立を検討する
目的が決まると、使ってよいお金と守るお金を分けやすくなります。
貯金の仕組みを止めない
100万円へ到達したからといって、給料日の先取りや固定費の確認をやめる必要はありません。
使った分を補充するためにも、無理のない金額で仕組みを継続します。次の目標は200万円と決めてもよいですし、「生活費6か月分+特別費」のように目的で決めても構いません。
小さなご褒美は予算を決める
節約だけを続けると反動が出る場合があります。達成時にご褒美を用意するなら、先に予算を決めます。
100万円を一度に使い切らず、残したい金額を先に確保してから使うと安心です。
100万円をこれから貯める人へ
この記事では100万円で起きる変化を中心に説明しました。具体的な貯め方は、次の記事へ分けています。
- 0円から100万円までの全体手順:貯金100万円を無理なく目指すロードマップ
- 手取り20万円の具体例:手取り20万円で貯金する方法|毎月1万円から始める7つのコツ
- お金が残らない原因:お金が貯まらない人が見直すべき5つの習慣
今の貯金が0円でも、最初から100万円だけを見る必要はありません。
まずは1万円、次に10万円、30万円、50万円と区切ります。
小さな目標を達成しながら、家計に無理がないか確認してください。
Q&A よくある質問
- 貯金100万円は多いですか?
-
年齢、収入、家族構成、毎月の生活費で評価は変わるため、一律には言えません。ただし、0円から継続して100万円を作れたのであれば、家計管理の大きな成果です。
- 100万円貯めたら仕事を辞めても大丈夫ですか?
-
100万円だけを理由に退職するのはおすすめできません。「100万円 ÷ 毎月の必須生活費」で何か月持つかを計算し、税金・社会保険料・臨時支出も加えてください。次の仕事、退職金、失業給付などの条件も確認したうえで判断します。
- 100万円は貯金と投資のどちらに回すべきですか?
-
急な出費へ備えるお金と、近いうちに使う予定のお金は、すぐ使える形で確保する考え方があります。そのうえで当面使わない余剰資金があれば、リスクを理解して投資を検討します。
- 100万円を貯めたら全部使ってもよいですか?
-
使う目的と、その後も生活を守れるかによります。全部使う前に、生活防衛資金、予定資金、余剰資金へ分け、残す必要がある金額を確認してください。
- 100万円を早く貯めるには何をすればよいですか?
-
支出把握、固定費の見直し、先取り貯金、臨時収入・副収入を組み合わせます。詳しい実行順は
貯金100万円を無理なく目指すロードマップで解説しています。
まとめ|100万円で変わるのは「選択できる余裕」
貯金100万円を持っただけで、人生が突然別のものになるわけではありません。
それでも、次の5つは変わり始めます。
- 急な出費に慌てにくくなる
- お金の不安が軽くなる
- 仕事や生活の選択肢が増える
- 資産形成を考える余裕が生まれる
- 貯める自信と習慣が残る
100万円の本当の価値は、大きな買い物ができることではありません。
急いで借りる、無理な仕事を続ける、考えずに投資する、といった行動を避け、落ち着いて次を選ぶ余裕が生まれることです。
100万円はゴールではなく、生活を守りながら次の目標を考えるためのスタート地点です。









コメント