注意:この記事は、特定の金融商品や売買時期を推奨するものではありません。投資には元本割れの可能性があります。最終的な判断は、ご自身の資産状況・投資目的・リスク許容度に合わせて行ってください。
結論:今が高値かどうかを事前に断定することはできません。
「株価がかなり上がっているけれど、今から買うのは遅い?」
「買った直後に暴落したらどうしよう」
投資を始めようとしたとき、こんな不安を感じる人は少なくありません。僕もチャートが高値圏にあると、「もう少し下がってからのほうがいいのでは」と考えてしまうことがあります。
今買えば下がる可能性があります。一方で、下落を待っている間にさらに上がる可能性もあります。だから大切なのは、相場の天井を当てることではなく、下がっても生活が壊れない金額と方法で始めることです。
この記事では、「今すぐ買うべき」と背中を押すのではなく、買い始めてもよい人と、まだ待ったほうがよい人の判断基準を整理します。
今買うかより、下がっても続けられるかで考える
今から株を買うのが遅いかどうかは、数年後にならなければ分かりません。
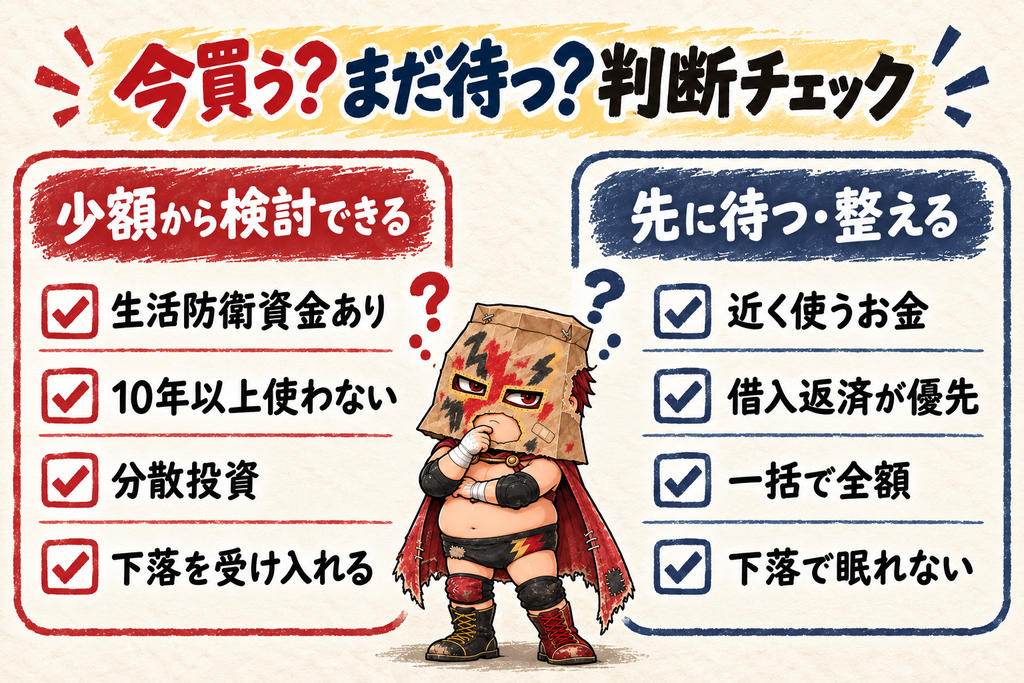
そのため、判断するときは「株価が高そうか」だけでなく、次の4点を確認するほうが現実的です。
・生活防衛資金を確保できているか
・近いうちに使う予定のないお金か
・一つの銘柄に集中せず、分散できているか
・値下がりしても売らずに保有できる金額か
この条件を満たしているなら、少額から積立で始めるのは一つの選択肢です。
反対に、生活費が足りない、返済を優先すべき借入がある、数年以内に使う予定のお金であるなら、相場が上がっていても焦って投資する必要はありません。
金融庁も、家計を黒字にして貯蓄を行い、ライフプランや資産状況に応じて貯蓄と投資を使い分けることを基本としています。投資を始める前に、まず家計の土台を整えることが先です。
参考:資産形成の基本(金融庁)
高値掴みとは?買った直後の下落だけを指すわけではない
高値掴みとは、一般的に価格が高いところで購入し、その後の値下がりによって含み損を抱える状態を指します。
たとえば1万円で買った商品が8,000円まで下がれば、買った時点を振り返って「高値で買ってしまった」と感じるでしょう。
ただし、購入時点でそこが高値だったかは分かりません。
- 1万円から8,000円へ下がるかもしれない
- 1万円から1万2,000円へ上がるかもしれない
- 一度8,000円へ下がった後、1万2,000円へ上がるかもしれない
- 下がったまま長期間戻らないかもしれない
どの展開になるかは、後からチャートを見れば分かります。
しかし、未来の値動きを正確に予測することはできません。
また、値下がりした商品が必ず元の価格に戻るわけでもありません。特に個別株は、業績悪化や競争力の低下、上場廃止などによって大きく値下がりし、そのまま回復しない可能性があります。
「長く持てば必ず助かる」と考えず、何を買うかと、どの程度分散するかも重要です。
「暴落したら買おう」が難しい3つの理由
1.どこからが暴落なのか決めにくい
5%下がったところで買った後、さらに20%下がることもあります。反対に、少しの下落を「まだ下がる」と見送った結果、そのまま上昇へ戻ることもあります。
下落の底は、底を通過した後でなければ分かりません。
2.実際に下がると、怖くて買えない
平常時には「暴落したら買う」と思えても、相場が大きく下がっているときは悪いニュースが増えます。
「さらに下がりそう」「今回は今までと違うかもしれない」と感じ、結局買えないことがあります。相場のタイミングだけでなく、自分の感情も判断を難しくします。
3.待っている間に上がる可能性がある
暴落を待つことにもリスクがあります。待機中に価格が上昇すれば、以前より高い価格で買うことになるかもしれません。
だからといって、今すぐ全額を投資すべきという意味ではありません。一括で入れるか、ずっと待つかの二択にしないことが大切です。
現在の株価が割高かどうかを考える材料は、こちらの記事で整理しています。
今から少額で始めることを検討できる人
次の条件に多く当てはまるなら、相場の高低を気にしすぎず、少額から始める方法を検討できます。
生活防衛資金を確保している
病気、失業、家電の故障など、突然の支出はいつ起こるか分かりません。
投資資産が値下がりしているときに生活費が必要になると、損失を抱えたまま売却せざるを得ない場合があります。まずは預貯金で当面の生活を守れる状態をつくることが重要です。
関連記事:貯金100万円で人生は変わる?起きる5つの変化と達成方法
10年以上使う予定のないお金である
進学費用、車の購入、引っ越しなど、数年以内に使う予定のお金は、値動きのある商品に向きません。
投資期間を長く取れるほど、短期的な値動きに振り回されにくくなります。ただし、長期であっても元本割れの可能性がなくなるわけではありません。
一つに集中せず分散できる
一社の株に資金を集中すると、その会社固有の問題による影響を大きく受けます。投資先の地域や業種、資産を分けることで、一つの失敗が資産全体へ与える影響を抑えやすくなります。
下落しても続けられる金額である
株式は大きく値下がりすることがあります。含み損を見るたびに不安になり、日常生活や睡眠に影響する金額なら、投資額が大きすぎる可能性があります。
最初は「増えたらうれしい金額」ではなく、下がっても落ち着いて保有できる金額から考えましょう。
今は買わず、先に家計を整えたほうがよい人
次の状況なら、投資を急がないほうがよいでしょう。
- 生活費や緊急予備資金が不足している
- リボ払いやカードローンなど、返済を優先したい借入がある
- 数年以内に使う予定のお金しかない
- SNSで話題の銘柄に、根拠なく一括投資しようとしている
- 少しの下落でも怖くなり、すぐ売ってしまいそう
- 値動きや商品の仕組みを理解していない
上昇相場を見ると、「乗り遅れたくない」という焦りが生まれます。しかし、投資は早く始めた人が必ず勝つゲームではありません。
家計が不安定な状態で始めると、必要なときに売ることになったり、損失を取り返そうとして無理な取引をしたりする危険があります。まず貯金と家計管理を整えても、決して遅くありません。
高値掴みの不安を減らす5つのルール
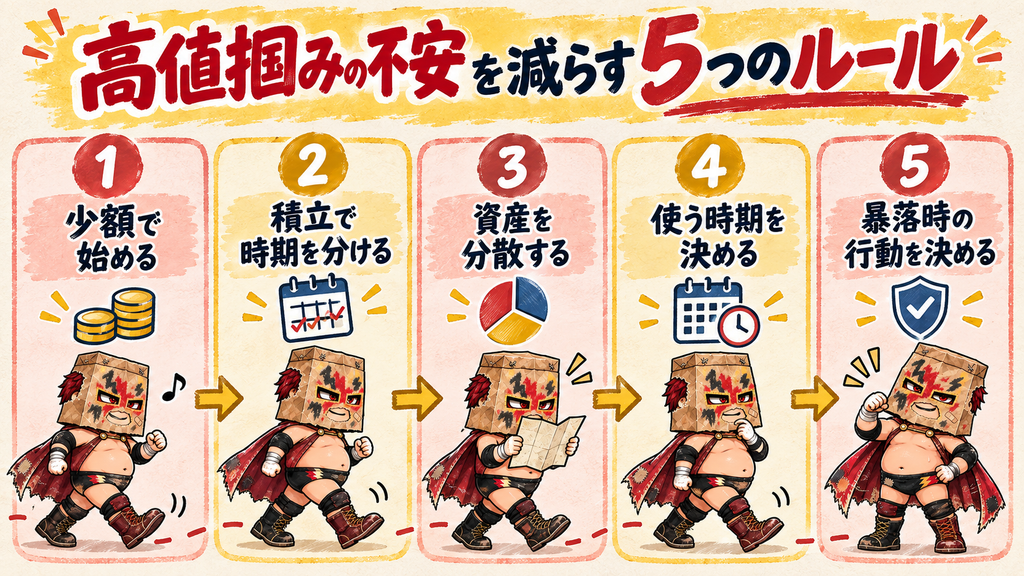
1.少額で始める
最初から大きな金額を入れる必要はありません。
実際に値動きを経験すると、自分がどの程度の下落に耐えられるか分かってきます。まずは下落しても生活に影響しない金額で始め、慣れてから見直す方法があります。
2.積立で購入時期を分ける
毎月一定額を投資すると、購入する時期を分散できます。
価格が高い月には少ない口数、安い月には多い口数を買うことになります。そのため、一度に全額を買うより、購入直後の値下がりに対する心理的な負担を抑えやすくなります。
ただし、積立は高値掴みや損失を防ぐ仕組みではありません。価格が下がり続ければ、積立でも損失は出ます。また、価格が上がり続ける局面では、早く一括投資したほうが結果的に有利だったケースもあります。
積立の役割は、利益を保証することではなく、投資時期を分けて判断の負担を減らすことです。
3.資産を分散する
投資先を一社だけにせず、複数の企業・地域・資産へ分けます。
分散すれば損をしないわけではありませんが、一つの企業や地域の不調だけで資産全体が大きく損なわれるリスクを抑えやすくなります。
4.使う時期を決める
「何のためのお金か」「いつ使うのか」を決めます。
老後など10年以上先に使うお金と、2年後の車購入資金では、取れるリスクが違います。使う時期が近い資金ほど、値動きの小さい預貯金などへ移すことも検討が必要です。
5.暴落時の行動を先に決める
価格が下がってから判断すると、感情に流されやすくなります。
始める前に、次のようなルールを決めておきましょう。
- 生活防衛資金には手をつけない
- 下落だけを理由に慌てて売らない
- 積立額を無理に増やさない
- 年1回など、決めた時期に配分を確認する
- 個別株は、買った理由が崩れていないか確認する
ルールがあれば、相場が荒れたときにも冷静さを保ちやすくなります。
個別株と分散型の投資信託は同じではない
「株を長期で持てばよい」という言葉を、そのまま個別株に当てはめるのは危険です。
| 比較項目 | 個別株 | 分散型の投資信託 |
|---|---|---|
| 投資対象 | 特定の企業 | 多数の企業や資産 |
| 主なリスク | 企業固有の業績悪化・倒産など | 市場全体の下落、地域・資産の偏りなど |
| 管理 | 決算や事業環境の確認が必要 | 商品の中身、手数料、指数などを確認 |
| 長期保有 | 企業の前提が崩れれば見直しが必要 | 分散を保ちながら長期運用しやすい商品もある |
個別株は、買った理由となる業績や競争力が崩れた場合、長期保有が正解とは限りません。
一方、投資信託も商品ごとに投資先や手数料が異なります。「投資信託だから安全」と思わず、中身を確認する必要があります。
初心者が陥りやすい失敗は、こちらの記事でもまとめています。
関連記事:株式投資で失敗する人の共通点|初心者が避けたい行動
新NISAを使えば高値掴みを防げるわけではない
新NISAは、投資によって得た利益が非課税になる制度です。しかし、NISA口座で買えば価格が下がらないわけではありません。
制度と商品のリスクは別に考える必要があります。
- NISA:利益にかかる税金の制度
- 株式や投資信託:値動きのある金融商品
非課税枠を早く埋めることより、自分が続けられる金額を守るほうが大切です。枠を使い切るために生活費まで投資へ回す必要はありません。
関連記事:新NISAとは?初心者向けに仕組み・始め方・注意点をわかりやすく解説
買った直後に下がったらどうする?
どれだけ慎重に始めても、買った直後に値下がりすることはあります。そのときは、すぐに売買する前に次の順番で確認します。
1.生活に必要なお金まで投資していないか
生活費が不足するなら、投資判断以前に家計の見直しが必要です。今後の積立額を下げる、または一時的に止めることも選択肢です。
2.買った理由が崩れていないか
相場全体の下落なのか、その商品や企業に固有の問題が起きたのかを分けて考えます。
特に個別株では、業績や財務、事業環境の変化によって、購入時の前提が崩れる場合があります。「いつか戻るはず」だけで持ち続けるのは危険です。
3.不安だけを理由に追加購入しない
値下がりすると、平均購入価格を下げるために追加で買いたくなることがあります。しかし、下落には理由があるかもしれません。
当初決めた積立ルールを超えて、焦って資金を追加する必要はありません。
4.長期の計画に変化がないか確認する
投資目的、使う時期、許容できる損失に変化がなければ、短期の値動きだけで計画を変えない考え方もあります。
ただし、「長期投資だから放置」ではなく、年に一度など定期的に資産配分や商品の中身を確認しましょう。
僕が意識していること
僕自身も、「今は高いのでは」と不安になることがあります。
それでも、相場の天井や底を当てることは難しいと考え、生活に必要なお金と投資資金を分けたうえで、無理のない範囲の積立を続けています。
大切にしているのは、短期間で大きく増やすことより、下落があっても家計を壊さずに続けられることです。
もちろん、この方法がすべての人に合うわけではありません。投資できる期間や収入、家族構成、不安の感じ方は人によって違います。自分に合わない金額で無理に続ける必要はありません。
Q&A よくある質問
- 株価が最高値のときは買わないほうがよいですか?
-
最高値を更新した後に下がることも、さらに上がることもあります。最高値という理由だけで売買を決めず、生活防衛資金、投資期間、分散、許容できる損失から判断しましょう。
- 一括投資と積立投資はどちらがよいですか?
-
一概には言えません。一括投資は資金を早く市場に置ける一方、直後に下落したときの影響が大きくなります。積立投資は購入時期を分散でき、心理的に続けやすい反面、上昇局面では一括投資より不利になる場合があります。自分が計画を守りやすい方法を選ぶことが大切です。
- 少額では投資する意味がありませんか?
-
少額でも、値動きや自分の感情を経験し、投資を学ぶ機会になります。最初から大きな利益を狙うより、無理なく続けられる仕組みをつくることに意味があります。
- 暴落が来るまで現金で待つのは間違いですか?
-
間違いとは限りません。近く使う予定の資金や生活防衛資金を現金で持つことは重要です。ただし、投資用の資金まで無期限に待つ場合は、上昇局面を逃す可能性も受け入れる必要があります。ただし、物価が上がれば同じ現金で買える量が減る可能性はあります。それでも、生活費や近く使う資金を確保する役割は、値動きのある資産への投資とは別です。「現金保有も株式投資と同じリスク」と捉えず、使う目的と時期で分けましょう。
まとめ|「遅いか」ではなく「続けられるか」で決める
今株を買っても遅いかどうかは、誰にも断定できません。
買った直後に下がる可能性もあれば、待っている間に上がる可能性もあります。未来の価格を当てようとするほど、始める判断は難しくなります。
高値掴みが怖い人は、次の順番で考えてみてください。
- 生活防衛資金を確保する
- 近く使うお金は投資しない
- 下がっても続けられる少額から始める
- 積立で購入時期を分ける
- 一つの銘柄や地域へ集中しない
- 暴落時の行動を先に決める
積立や分散をしても、損失がなくなるわけではありません。それでも、相場の天井を当てることに頼らず、自分で管理できる範囲を増やすことはできます。
焦って一括投資する必要も、完璧な買い場を永遠に待つ必要もありません。まずは家計を整え、自分が落ち着いて続けられる小さな一歩から考えていきましょう。

コメント