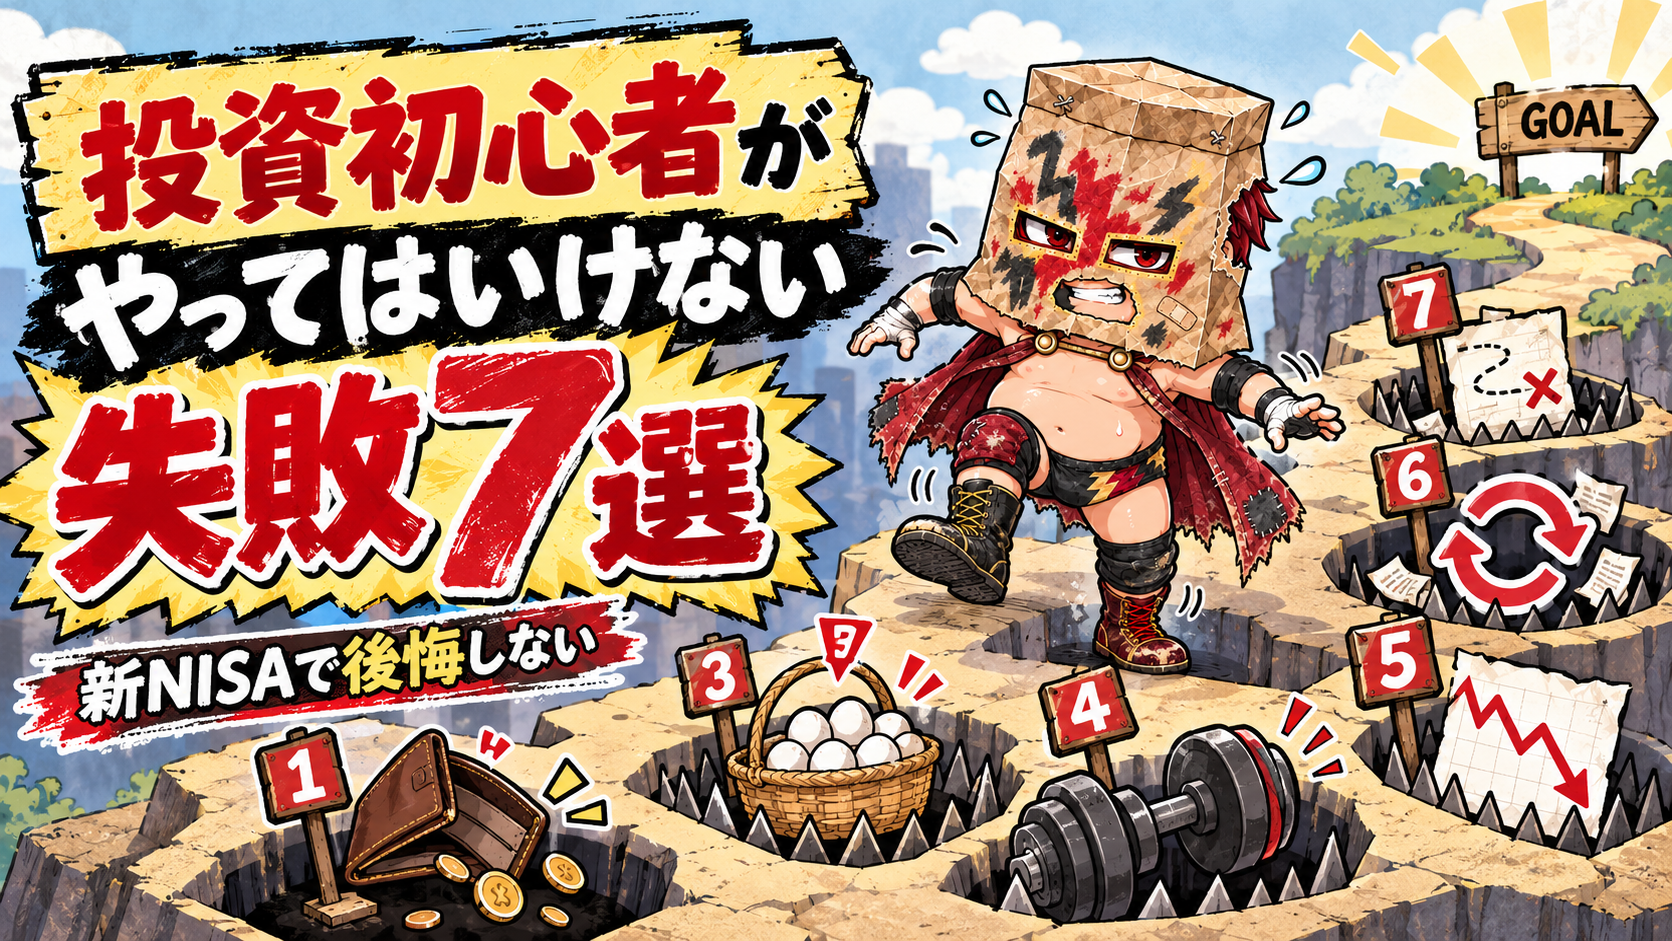
注意:この記事は一般的な情報提供を目的としており、特定の金融商品や売買方法を推奨するものではありません。株式や投資信託には元本割れの可能性があります。最終的な判断は、ご自身の資産状況・投資目的・リスク許容度に合わせて行ってください。
結論:家計や資産を大きく傷つける行動を避けること
「新NISAを始めたいけれど、失敗するのが怖い」
「初心者は何に気をつければいい?」
投資を始めるときは、何を買えば増えるのかに目が向きがちです。しかし、最初に考えたいのは、利益の出そうな商品よりも、家計や資産を大きく傷つける行動を避けることです。
投資初心者の失敗は、単に商品選びを間違えたことだけではありません。
・生活に必要なお金まで投資する
・SNSの投稿を信じて買う
・一つの商品に集中する
・下落して慌てて売る
・損を早く取り返そうとする
このような行動が重なると、少額の損失を大きくしてしまう可能性があります。
この記事では、新NISAを始める人にも共通する「やってはいけない失敗」を7つに整理し、それぞれの具体的な対策を解説します。
失敗を減らすには「買う前のルール」が必要
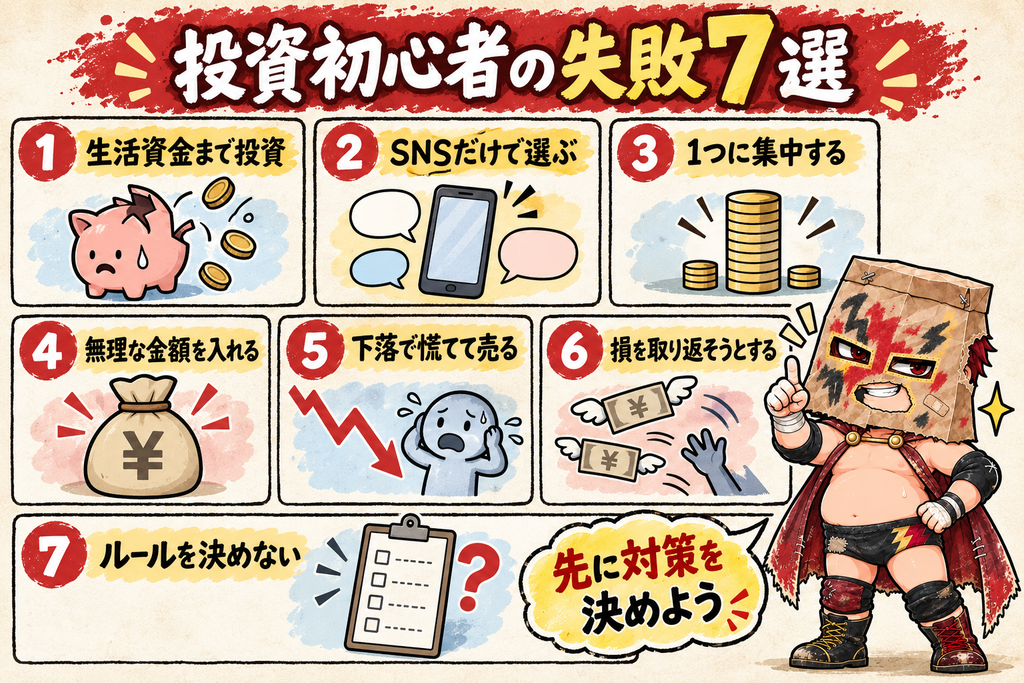
投資初心者が避けたい失敗は、次の7つです。
・生活資金まで投資する
・SNSやランキングだけで商品を選ぶ
・一つの銘柄・国・テーマへ集中する
・無理な金額や借りたお金で投資する
・下落を見て慌てて売る
・損を取り返そうとして取引を増やす
・目的・金額・売買ルールを決めない
どの失敗も、相場を正確に予測できないことより、準備せずに行動することから起こりやすくなります。
新NISAを利用しても、値下がりがなくなるわけではありません。大切なのは、非課税枠を早く埋めることではなく、下落しても生活を壊さず、冷静に判断できる仕組みを先につくることです。
失敗1|生活資金まで投資する
投資に回してはいけないのは、値下がりしたら困るお金ではなく、必要な時期に減っていたら困るお金です。
たとえば、次のお金は投資と分けて管理する必要があります。
- 毎月の家賃・食費・公共料金
- 病気や失業などに備える生活防衛資金
- 数年以内に使う引っ越し代や車の購入費
- 税金や保険料など支払時期が決まっているお金
投資した直後に相場が下落し、同じ時期に急な出費が起きれば、安い価格で売却せざるを得ないかもしれません。
対策|生活用・近く使うお金・投資用に分ける
口座や目的を分け、投資に使える金額を明確にします。
生活防衛資金の必要額は、家族構成、収入の安定性、働き方によって違います。全員に共通する正解はありませんが、少なくとも「来月の生活費まで投資している」という状態は避けましょう。
まず貯金の土台を作りたい人は、こちらの記事で具体的な進め方を解説しています。
関連記事:貯金100万円で人生は変わる?起きる5つの変化と達成方法
失敗2|SNSやランキングだけで商品を選ぶ
SNSでは、「絶対に上がる」「今買わないと乗り遅れる」「これ一本で十分」といった強い言葉が目立ちます。
しかし、その発信者と自分では、収入、資産、投資期間、許容できる損失が違います。また、投稿者がすでに保有している商品を宣伝している可能性や、金融商品ではなく詐欺サイトへ誘導している可能性もあります。
人気ランキングの上位商品も、自分に適しているとは限りません。
対策|自分の言葉で説明できる商品だけを買う
購入前に、最低でも次の点を確認します。
- 何に投資する商品か
- どのようなときに値下がりするか
- 元本保証があるか
- 購入時・保有中・売却時にどんな費用がかかるか
- 為替の影響を受けるか
- 途中で売却できるか
「なぜ買うのか」と聞かれて、「有名な人がおすすめしていたから」しか答えられないなら、まだ購入を急ぐ段階ではありません。
金融庁もSNS上の投資勧誘について注意喚起を行っています。知らない相手から個別チャットへ誘導されたり、指定口座への送金を求められたりした場合は、入金せずに登録業者か確認しましょう。
参考:SNS上の投資詐欺が疑われる広告等に関する情報受付窓口(金融庁)
失敗3|一つの銘柄・国・テーマへ集中する
一つの企業へ資金を集中すると、その企業の業績悪化、不祥事、競争力低下などの影響を大きく受けます。
投資信託でも、特定の国、業種、テーマに偏った商品なら、十分に分散されているとは限りません。
たとえばAI、半導体、高配当などのテーマが注目されているときは、関連商品へ資金が集まりやすくなります。しかし、人気が続く保証はありません。
対策|商品名ではなく中身の重複を見る
複数の商品を持っていても、投資先の上位銘柄が同じなら、実質的には集中していることがあります。
次の観点で確認しましょう。
- 企業:一社への割合が大きすぎないか
- 業種:特定業種だけに偏っていないか
- 地域:特定の国へ集中していないか
- 資産:株式だけでよいか
- 通貨:為替変動の影響が偏っていないか
分散しても損失を完全には防げません。それでも、一つの失敗が資産全体へ与える影響を抑えやすくなります。
失敗4|無理な金額や借りたお金で投資する
投資額が大きいほど、同じ下落率でも損失額は大きくなります。
10万円が20%下がれば含み損は2万円ですが、100万円なら20万円です。割合は同じでも、実際に耐えられる金額は人によって違います。
さらに、借入や信用取引などを使うと、自分の資金以上の損失や返済負担が発生する可能性があります。
対策|「増えたらうれしい額」ではなく「下がっても続けられる額」で決める
投資額を決めるときは、利益目標から逆算せず、下落時の金額を想像します。
- 10%下落したら、いくら減るか
- 30%下落しても生活に影響しないか
- 収入が減ったら積立額を下げられるか
- 含み損を見ても眠れる金額か
少額から始め、値動きに対する自分の反応を確認してから見直す方法があります。
一括投資が必ず間違いというわけではありません。しかし、初心者が貯金の大半を一度に投資すると、直後の下落に耐えられず売却する可能性が高まります。
失敗5|下落を見て慌てて売る
投資を始めると、評価額がマイナスになる場面があります。
そのとき、「さらに下がる前に全部売ろう」と感情だけで売却すると、損失を確定した後の回復局面に参加できなくなることがあります。
ただし、下落時には何があっても売らないという考えも危険です。
個別株で企業の業績や財務が悪化し、購入した理由が崩れたなら、見直しが必要です。生活に必要な資金が不足した場合も、投資計画そのものを修正しなければなりません。
対策|価格ではなく「買った理由」を確認する
売却前に次の順番で確認します。
- 市場全体が下がっているのか
- 商品や企業だけに問題があるのか
- 投資目的や使用時期は変わったか
- 当初の資産配分から大きく外れたか
- 不安だけを理由に判断していないか
買った直後の下落が怖い人向けには、こちらの記事で始める前の判断基準を詳しく説明しています。
関連記事:今株を買っても遅い?高値掴みが怖い人へ伝えたいこと
失敗6|損を取り返そうとして取引を増やす
損失が出ると、「次の取引で取り返したい」という気持ちが生まれます。
そこで投資額を急に増やしたり、値下がりした個別株を根拠なく買い増したり、短期売買を繰り返したりすると、損失をさらに大きくする可能性があります。
特に注意したいのが、次の行動です。
- 当初の上限を超えて追加投資する
- 値下がりしたという理由だけで買い増す
- SNSで次の急騰銘柄を探す
- レバレッジ商品で一気に取り返そうとする
- 損失を認めたくなくて、理由なく保有し続ける
対策|損益ではなく、次の判断だけを切り離して考える
「現在この商品を持っていなかったとして、今の価格で新たに買いたいか」と考えます。
答えが「以前の損を取り返したいから」だけなら、投資判断ではなく感情に動かされている可能性があります。
追加投資する場合も、当初決めた資産配分や積立額の範囲を守りましょう。
失敗7|目的・金額・売買ルールを決めない
ルールがないと、上昇時には買い急ぎ、下落時には怖くなって売るという行動になりやすくなります。
「老後資金を20年以上かけて準備する人」と「3年後の車購入資金を作る人」では、選ぶ方法が同じになるとは限りません。
対策|買う前に5つを決める
- 目的:何のための資産形成か
- 期間:いつ使うお金か
- 金額:毎月いくらまで投資するか
- 配分:どこへどの割合で投資するか
- 見直し:いつ、どんな条件で変更するか
売却ルールは「価格が下がったら必ず売る」といった単純なものではありません。
使う時期が近づいた、家計が変化した、個別株を買った前提が崩れた、資産配分が大きく偏ったなど、判断する条件を先に決めます。
新NISAで特に注意したい失敗
新NISAは、投資から得た利益が非課税になる制度です。しかし、利益や元本を保証する制度ではありません。
新NISAだからこそ起こりやすい失敗もあります。
年間投資枠を使い切ろうとする
つみたて投資枠と成長投資枠を併用すると年間最大360万円まで投資できますが、満額を使う義務はありません。
非課税枠を余らせることより、生活費を不足させるほうが大きな問題です。自分の家計に合う金額を優先しましょう。
非課税だから頻繁に売買する
NISA口座の商品を売却しても、その年の年間投資枠がすぐに復活するわけではありません。売却した商品の購入金額分は、翌年以降に非課税保有限度額として再利用できます。
値動きだけを見て短期売買を繰り返すと、長期の計画が崩れやすくなります。
NISAなら損失も有利だと思う
NISA口座で発生した損失は、課税口座の利益との損益通算や繰越控除ができません。非課税になるのは利益であり、損失を補償する仕組みではありません。
制度の詳細は、こちらの記事でまとめています。
関連記事:新NISAとは?初心者向けに仕組み・始め方・注意点をわかりやすく解説
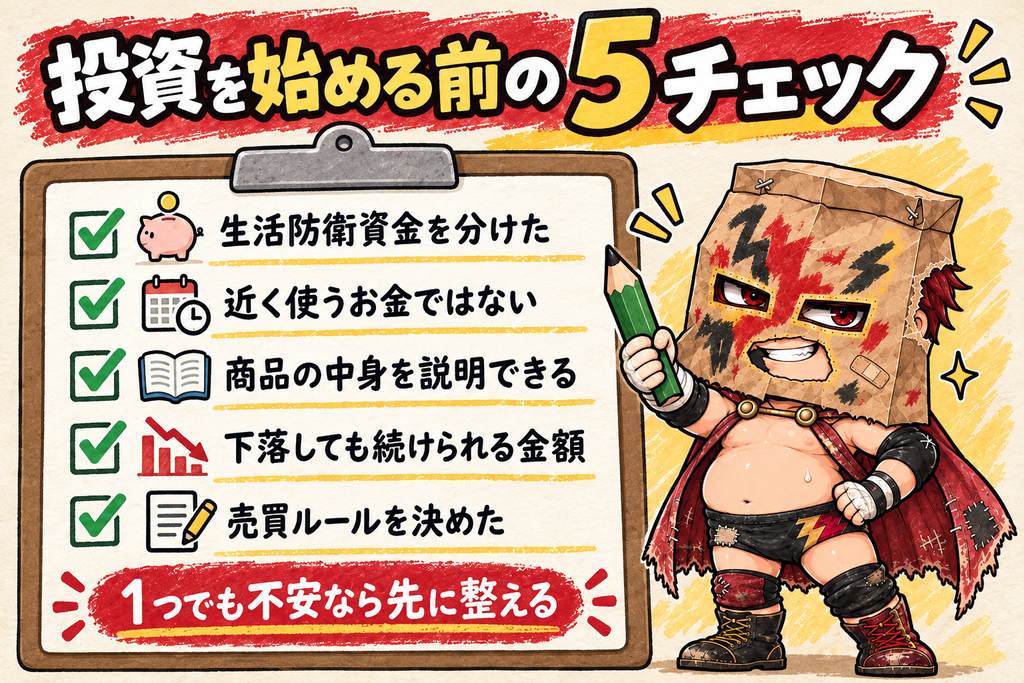
投資を始める前のチェックリスト
次の項目を確認してから、実際の買付へ進みましょう。
| チェック項目 | 確認する内容 |
|---|---|
| 家計 | 毎月の収支が赤字ではないか |
| 現金 | 生活防衛資金を投資と分けたか |
| 使用時期 | 数年以内に使う予定のお金ではないか |
| 商品理解 | 投資先・リスク・費用を説明できるか |
| 分散 | 一社・一国・一つのテーマへ偏っていないか |
| 投資額 | 大きく下落しても生活と睡眠に影響しないか |
| ルール | 積立額と見直す時期を決めたか |
| セキュリティ | 証券口座の多要素認証などを設定したか |
一つでも不安な項目があれば、今すぐ投資しなければならないわけではありません。
家計を整える、商品の資料を読む、投資額を下げるなど、先に準備できることがあります。
失敗したと感じたときの対処法
すでに含み損がある場合、焦って行動する前に状況を整理します。
1.新しい買付を一度止めて確認する
積立設定を止めることと、保有商品をすべて売ることは別です。家計が苦しい場合は、新規買付の金額を下げたり、一時停止したりできます。
2.損失額ではなく保有理由を確認する
購入時の理由、商品の中身、企業の業績、資産配分を確認します。値下がりだけでなく、投資の前提が変わったかを見ます。
3.追加投資を急がない
安くなったように見えても、さらに下がる可能性があります。損失を早く取り返す目的で、当初の計画を超えて買い増すのは避けましょう。
4.詐欺が疑われるなら送金を止める
出金するために追加料金を求められた、個人名義の口座へ送金した、SNSの相手としか連絡できないなどの場合は、追加送金をせず、警察や金融当局、金融機関へ相談します。
僕が投資で意識していること
僕は、短期間の株価を当てようとせず、長期積立を基本にしています。
もちろん、積立を続ければ必ず増えるという意味ではありません。途中で大きく下落する可能性もあります。
そのため、生活に必要なお金と投資資金を分け、下落しても続けられる範囲に投資額を抑えることを意識しています。
相場が上がっているときに焦って増額せず、下がったときに怖くなって全部売らない。そのためには、値動きが起きる前に自分のルールを決めておくことが大切だと考えています。
現在の株価が割高かを調べたい人は、こちらも参考にしてください。
Q&A よくある質問
- 初心者は個別株を買わないほうがよいですか?
-
個別株が一律に悪いわけではありません。ただし、一社へ集中すると企業固有の問題による影響が大きくなります。事業や決算を確認できない場合は、最初から大きな金額を入れないほうが安全です。
- 投資信託なら安全ですか?
-
投資信託も元本保証ではありません。株式中心、特定国中心、テーマ型など、商品によって値動きと分散の程度が異なります。名称ではなく投資先と費用を確認しましょう。
- 含み損はいくらまでなら大丈夫ですか?
-
一律の金額はありません。家計、資産、投資期間、精神的な負担によって変わります。割合だけでなく、実際の金額を見て生活に影響しないか判断します。
- 毎日値動きを確認してはいけませんか?
-
確認すること自体が失敗ではありません。ただ、値動きを見るたびに売買したくなるなら、確認頻度を下げ、積立設定や資産配分を決めた時期に確認するほうが計画を守りやすくなります。
- 下落時も絶対に売らないほうがよいですか?
-
絶対ではありません。投資目的や家計が変わった場合、個別企業の前提が崩れた場合、目標の資産配分から大きく外れた場合などは見直しが必要です。価格下落だけで反射的に売らないことが重要です。
まとめ|儲かる商品より、失敗しにくい仕組みを先につくる
投資初心者がやってはいけない失敗は、次の7つです。
- 生活資金まで投資する
- SNSやランキングだけで選ぶ
- 一つの銘柄・国・テーマへ集中する
- 無理な金額や借りたお金で投資する
- 下落で慌てて売る
- 損を取り返そうとして取引を増やす
- 目的・金額・売買ルールを決めない
投資で損失を完全に避けることはできません。しかし、生活資金を分け、商品の中身を理解し、投資額とルールを決めることで、避けられる失敗はあります。
新NISAの枠を使い切る必要も、話題の商品を急いで買う必要もありません。
まずは、下落しても生活を壊さず、冷静に続けられる状態をつくりましょう。利益を急ぐより、退場しにくい仕組みを先に整えることが、長期の資産形成では重要です。

コメント