注意:この記事は、特定の金融商品や売買時期を推奨するものではありません。株式や投資信託には元本割れの可能性があります。最終的な判断は、ご自身の資産状況・投資目的・リスク許容度に合わせて行ってください。
結論:株価が高いことと、バブルであることは同じではなく、今がバブルかどうかを一つの数字だけで断定することはできません。
「株価が上がりすぎて、バブルになっているのでは?」
「最高値を更新した今から買うのは危険?」
株価の上昇がニュースになると、こうした不安を感じる人も多いでしょう。
企業の利益が伸びていれば、以前より株価が高くても、その水準を説明できる場合があります。一方、利益や資産価値から離れ、期待だけで価格が上がっているなら、過熱を警戒する必要があります。
そこでこの記事では、PERやPBRだけでなく、利益の伸び、金利、上昇銘柄の偏り、投資家心理まで含めた6つの視点から、株価の割高感を判断する方法を解説します。
株価が上がっただけではバブルとは言えない
バブルを考えるときに重要なのは、株価の高さそのものではなく
その価格を企業の利益や資産、将来性で説明できるかです。
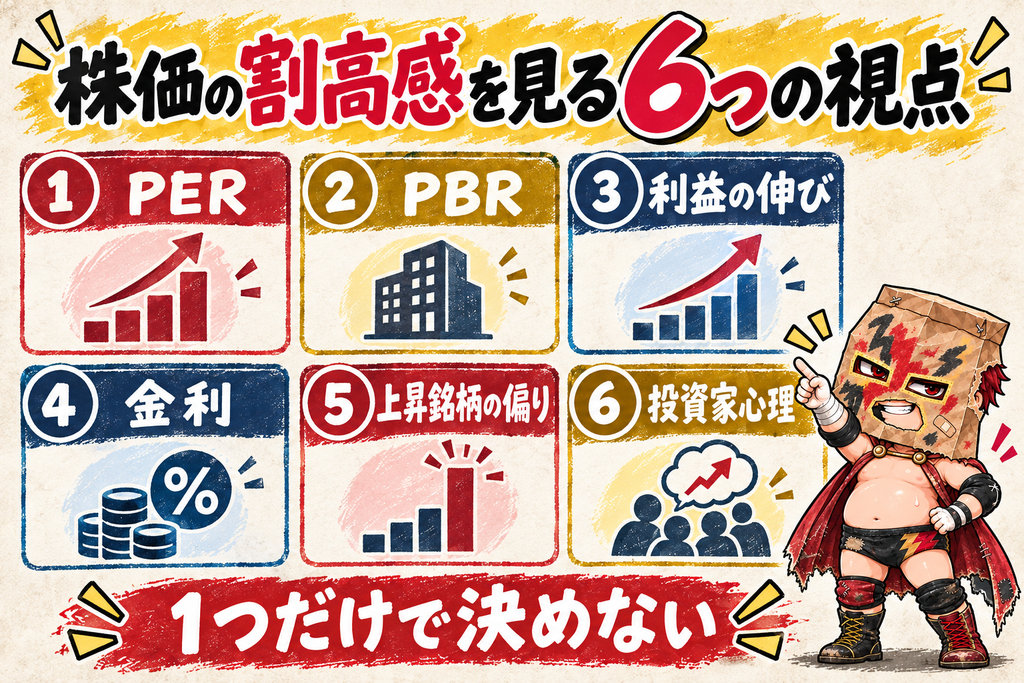
判断するときは、次の6項目を組み合わせます。
1.PERは過去や同業種と比べて高すぎないか
2.PBRは企業の収益力を伴っているか
3.株価に見合う利益成長があるか
4.金利上昇が株価の重荷になっていないか
5.一部の大型株だけで相場が上昇していないか
6.根拠より熱狂が先行していないか
一つの項目が高いだけで「バブル」と決めることはできません。複数の警戒材料が同時に強くなっているかを見るのがポイントです。
そもそも株価のバブルとは?
株価のバブルとは、一般的に企業の利益や資産価値と比べて価格が大きく上昇し、その水準を長く維持するのが難しくなっている状態を指します。
ただし、「適正価格」は誰にも正確には分かりません。
株価には現在の利益だけでなく、将来の成長期待、金利、景気、為替、投資家心理などが反映されます。成長が期待される会社は、現在の利益に対して株価が高くなることもあります。
そのため、次のような単純な判断は避けたほうがよいでしょう。
・最高値を更新したからバブル
・株価が短期間で上がったから暴落する
・PERが高いからすぐ下がる
・PBRが低いから必ず割安
※バブルかどうかは、価格と企業価値の差だけでなく、資金の流れや投資家の熱狂も含めて考える必要があります。
株価が割高か判断する6つの視点
1.PER|利益に対して株価が何倍かを見る
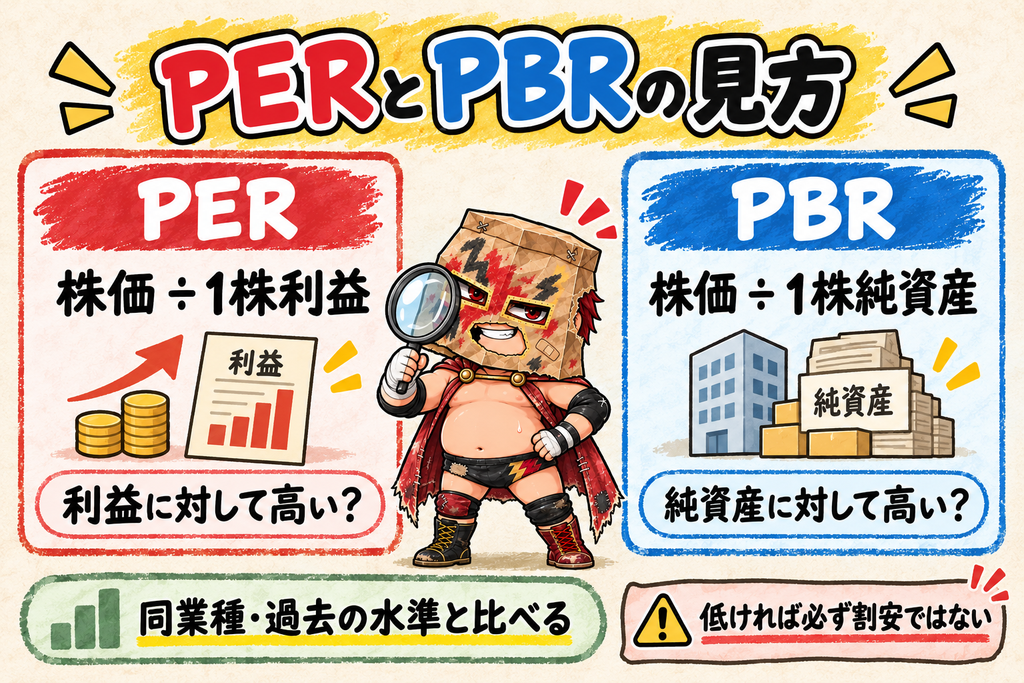
PER(株価収益率)は、株価が1株当たり利益の何倍まで買われているかを見る指標です。
PER = 株価 ÷ 1株当たり利益(EPS)
仮に株価が2,000円、年間の1株当たり利益が100円なら、PERは20倍です。利益の20年分に相当する比率ですが、20年で投資資金を回収できるという意味ではありません。利益が全額配当されるわけではなく、利益も株価も変動します。
高いPERには成長期待が反映される場合もありますが、一時的に利益が小さくなったために高く見える場合もあります。株価が変わらなくても、利益が増えればPERは下がり、利益が減れば上がります。数値の変化が株価と利益のどちらによるものかを分けて確認します。
確認するときは、次のように比較します。
- 同じ業種の企業と比べる
- その会社の過去のPERと比べる
- 予想利益が現実的か確認する
- 一時的な赤字や特別利益がないか見る
銀行とIT企業では、利益の成長性や事業構造が違います。業種を無視してPERだけを比べても、正しい判断はできません。
比較の前に、利益が実績か予想か、どの決算期か、株価の基準日はいつかをそろえます。予想には会社予想や市場予想などの違いもあります。赤字や利益がゼロの場合は、通常の正のPERのような割高・割安比較はできません。表示が「―」でも、0倍や割安という意味ではありません。
2.PBR|純資産に対して株価が何倍かを見る
PBR(株価純資産倍率)は、株価が1株当たり純資産の何倍まで買われているかを見る指標です。
PBR = 株価 ÷ 1株当たり純資産(BPS)
PBRが1倍なら、株価と1株当たり純資産が同じ水準であることを示します。仮に株価800円、BPS1,000円ならPBRは0.8倍です。ただし、純資産は会計上の数値であり、その金額で資産を売却できる、清算時に同額が株主へ戻る、という保証ではありません。
しかし、PBRが1倍を下回っているから必ず割安とは限りません。利益を生み出す力が弱い、資産の価値が目減りする可能性がある、将来性を低く見られているなどの理由で、低い評価になっている場合があります。
反対に、ブランドや技術、人材など、帳簿に十分表れない強みを持つ企業は、PBRが高くなることがあります。
PBRを見るときは、ROE(自己資本利益率)や利益の成長性、資産の内容も併せて確認します。純資産がゼロやマイナスの場合は、通常の正のPBRと同じ感覚で比較できません。ROEも自己資本が小さくなると高く見えることがあるため、高さだけで安全性や収益力を決めません。定義はJPX「株価純資産倍率」で確認できます。
日本取引所グループでは、月末時点の規模別・業種別PERとPBRを公開しています。この統計は実績ベースです。証券会社等の画面にある予想PERとそのまま比較せず、対象月、実績・予想、連結・単体、集計対象や算出方法を確認します。市場・業種の集計値は、個別企業と同じ条件とは限りません。出典:JPX「よくあるご質問(統計資料)」。
3.利益の伸び|株価上昇に業績が追いついているか
株価が上がっていても、それ以上のペースで利益が伸びていれば、割高感が強まっていない場合があります。
反対に、株価だけが上昇し、売上や利益が伸びていないなら、期待が先行している可能性があります。
確認したい項目は次のとおりです。
- 売上高と営業利益は継続して伸びているか
- 利益率は改善しているか
- 会社の業績予想は上方修正・下方修正のどちらか
- 成長が一時的な特需によるものではないか
- 株価が前提とする成長率は現実的か
特にテーマ株は、「将来大きく成長する」という期待で先に買われることがあります。期待どおりの利益が出なければ、黒字企業でも株価が大きく下がる可能性があります。
4.金利|株価の評価に影響する土台を見る
金利は株価の評価に影響します。
他の条件が同じなら、金利上昇は将来利益の現在価値を低くする方向に働きます。企業の借入負担や、預金・債券などとの比較にも影響しますが、既存の固定金利借入の費用が直ちに増えるとは限りません。また、市場金利が上がると既存債券の価格が下がることもあり、「金利上昇なら債券を買えばよい」という意味ではありません。出典:日本証券業協会「公社債の売買取引について」。
特に、遠い将来の大きな成長を期待されている企業は、金利上昇の影響を受けやすいことがあります。
一方、金利が低いという理由だけで株価が必ず上がるわけではありません。景気や企業業績、金融政策への期待なども同時に動くためです。
金利を見るときも、「上がった・下がった」だけでなく、企業利益と市場の予想にどこまで織り込まれているかを考えます。
5.上昇銘柄の偏り|指数だけで市場全体を判断しない
株価指数が最高値を更新していても、市場に含まれるすべての銘柄が上昇しているとは限りません。
時価総額加重型の指数では、比重の大きい企業の上昇が指数を強く押し上げることがあります。ただし、指数によって算出方式は異なります。まず対象指数の構成銘柄と計算方法を確認しましょう。指数と個人が保有する銘柄の値動きが違うこと自体は、不自然ではありません。
相場の広がりを見るときは、次の点を確認します。
- 上昇銘柄数と下落銘柄数
- 大型株だけでなく中小型株も上がっているか
- 特定の業種やテーマに資金が集中していないか
- 時価総額加重型の指数が一部銘柄に偏っていないか
一部の人気銘柄への集中が極端になるほど、その銘柄の失速が指数全体へ与える影響も大きくなります。
6.投資家心理|根拠より熱狂が先行していないか
バブル局面では、数字だけでなく投資家の行動にも過熱が表れることがあります。
たとえば、次のような雰囲気が広がっている場合は注意が必要です。
- 「買えば必ず上がる」と言われる
- 事業内容より値上がりだけが話題になる
- 借金やレバレッジを使った取引が増える
- 投資経験の少ない人へ一括投資をあおる
- 少し下がるだけで買いが集まり、リスクが軽視される
- 「今回は過去と違うから下がらない」という説明が増える
もちろん、SNSが盛り上がっているだけでバブルとは断定できません。しかし、業績から説明しにくい価格上昇と熱狂が同時に起きているなら、慎重に見る必要があります。
PERやPBRに「絶対の割高ライン」はない
初心者が迷いやすいのが、「PERは何倍なら高いのか」「PBRは何倍なら割安なのか」という点です。
結論として、すべての企業に共通する絶対的な基準はありません。
| 比較方法 | 分かること | 注意点 |
|---|---|---|
| 同業他社と比較 | 業界内での評価の差 | 成長率や財務内容が違う |
| 自社の過去と比較 | 通常より評価が高いか | 事業内容が変化している場合がある |
| 市場平均と比較 | 市場全体に対する水準 | 業種構成の違いに注意 |
| 利益成長率と比較 | 高い評価を成長で説明できるか | 予想利益は外れることがある |
数字は結論ではなく、調べるための入口です。
PERが低い企業には低い理由があり、PERが高い企業には高く評価される理由があります。その理由が納得できるかまで確認して、初めて判断材料になります。
「株価が高い」と「バブル」の違い
両者は似ていますが、意味が異なります。
| 状態 | 主な特徴 |
|---|---|
| 株価が高い | 過去より価格が上がっている状態。業績成長で説明できることもある |
| 割高 | 利益・資産・成長性と比べて、価格が高いと評価される状態 |
| バブル | 割高感に加え、熱狂や信用拡大などで価格上昇が広がり、維持が難しくなっている状態 |
最高値は「過去より高い」という事実を示すだけです。それだけでは、企業価値に対して高すぎるかは分かりません。
反対に、株価が最高値から下がっていても、利益がそれ以上に落ちていれば割高な場合があります。
バブルかもしれない相場で初心者が避けたい行動
ニュースだけを見て全部売る
「バブル崩壊間近」という予想が出ても、いつ下落するかは分かりません。売った後に上昇が続き、より高い価格で買い戻すことになる可能性もあります。
相場予想だけで全売却する前に、投資目的、資産配分、使う時期を確認しましょう。
乗り遅れたくない気持ちで一括投資する
上昇が続くと、今すぐ買わなければ損をするように感じます。しかし、生活防衛資金や近く使うお金まで投資すると、下落時に保有を続けられなくなります。
買うか待つか迷っている人は、こちらの記事で判断基準を詳しく解説しています。
関連記事:今株を買っても遅い?高値掴みが怖い人へ伝えたいこと
「割安」という言葉だけで個別株を買う
低PER・低PBRには、成長の鈍化、財務への不安、業界全体の衰退などが織り込まれている場合があります。
数値の低さだけでなく、決算や事業内容、キャッシュフローなどを確認する必要があります。
暴落を当てるために短期売買を繰り返す
売買を増やすほど、判断回数も増えます。予想が外れるたびに方針を変えると、高く買って安く売る行動につながりかねません。
初心者が避けたい行動は、こちらの記事でも整理しています。
関連記事:投資初心者がやってはいけない失敗7選|新NISAで後悔しないために
割高が不安なときの現実的な対応
今がバブルか断定できなくても、自分のリスクを調整することはできます。
生活防衛資金を投資と分ける
投資資産が下がったときに生活費まで不足すると、不利な時期に売却する可能性があります。まず、突然の支出に対応する現金を確保します。
一つの銘柄やテーマへ集中しない
一つの銘柄やテーマに偏ると、その対象の値下がりの影響を強く受けます。直近の成績だけではリスクの大きさを判断できません。複数の企業、業種、地域、資産へ分ける考え方がありますが、分散しても市場全体の下落や損失を避けられるとは限りません。
積立で購入時期を分ける
一度に全額を投資せず、定期的に一定額を購入すれば、購入時期を分けられます。
ただし、積立でも損失は発生します。価格が下がり続ければ評価額は減ります。積立は利益を保証する方法ではなく、投資時期を一度に決める負担を減らす方法です。
金融庁も、資産形成の基本として長期・積立・分散投資を紹介する一方、運用商品には元本割れのおそれがあると説明しています。
参考:資産形成の基本(金融庁)
資産配分を確認する
株価上昇によって、当初より株式の比率が高くなっている場合があります。年に一度など時期を決めて、リスクを取りすぎていないか確認します。
NISAの枠を埋めることを目的にしない
NISAは利益を非課税にできる制度ですが、損失を防ぐ仕組みではありません。年間投資枠を使い切るために、家計を圧迫する金額を投資する必要はありません。
関連記事:新NISAとは?初心者向けに仕組み・始め方・注意点をわかりやすく解説
初心者向け|割高感を確認する手順
個別株や市場の割高感を調べるときは、次の順番にすると整理しやすくなります。
- 株価だけでなく、売上と利益の推移を見る
- PERとPBRを同業種・過去の水準と比べる
- 将来の成長予想が現実的か確認する
- 金利や景気の変化を確認する
- 上昇が一部の銘柄に偏っていないか見る
- 自分が下落に耐えられる投資額か確認する
この手順を踏んでも、将来の株価を正確に予測できるわけではありません。
目的は「暴落を当てること」ではなく、根拠のない楽観や悲観だけで売買しないことです。
以前の本文で述べた私の考え|予想より、家計の備え
以下は、以前の本文に記していた筆者個人の考えと取り組みです。現在の売買状況を新たに報告するものでも、読者に同じ投資方法を勧めるものでもありません。
僕自身も、株価が大きく上がると「高すぎるのでは」と感じることがあります。
ただ、バブルかどうかを完璧に判断し、天井の直前で売ることは難しいと考えています。そのため、相場予想に合わせて全額を動かすのではなく、生活資金と投資資金を分け、無理のない範囲で積立を続けています。
重視しているのは、予想を当てることより、予想が外れても家計が壊れないことです。
株価が割高に見えるときほど、「上がるか下がるか」だけでなく、自分がどれだけリスクを取っているかを確認することが大切だと思います。
Q&A よくある質問
- PERが高い株は売ったほうがよいですか?
-
PERが高いだけでは判断できません。高い成長率が期待されている企業はPERも高くなる傾向があります。実際の利益成長が期待に追いついているか、同業他社や過去と比べて極端ではないかを確認します。
- PBRが1倍以下なら割安ですか?
-
それだけでは判断できません。PBRは株価を1株当たり純資産で割った指標です。1倍を下回っていても、収益力の弱さや資産価値への懸念が反映されている場合があります。帳簿上の純資産が売却・清算時の受取額を保証するわけでもありません。ROE、利益の推移、資産の内容などを合わせて確認します。
- 最高値を更新したら暴落が近いですか?
-
最高値更新だけでは判断できません。その後も業績とともに上昇する場合も、下落する場合もあります。最高値は将来の天井を示す数字ではありません。
- バブル崩壊に備えて現金を増やすべきですか?
-
必要な現金額は、収入の安定性、今後の支出、投資期間によって異なります。暴落予想だけで全売却するのではなく、生活防衛資金と目標の資産配分を基準に考えましょう。
- インデックス投資なら割高を気にしなくてよいですか?
-
インデックス投資でも、市場全体が下がれば損失が出ます。分散によって個別企業のリスクを抑えやすくても、株式市場全体の価格変動は避けられません。投資期間と金額の管理が必要です。
まとめ|バブルを当てるより、6つの視点でリスクを確認する
今の株価がバブルかどうかを、その場で断定することは困難です。
株価が高くても、利益の成長によって説明できる場合があります。一方、業績から離れた価格上昇、低金利への過度な依存、一部銘柄への集中、投資家の熱狂が重なれば、警戒する理由になります。
判断するときは、次の6つを確認しましょう。
- PER
- PBR
- 利益の伸び
- 金利
- 上昇銘柄の偏り
- 投資家心理
大切なのは、バブル崩壊の日を当てることではありません。
生活防衛資金を確保し、余裕資金で分散し、下落しても続けられる投資額にすることです。ニュースやSNSの強い言葉だけで全部売ったり、反対に焦って一括投資したりせず、自分で管理できるリスクから整えていきましょう。
指標の定義・比較条件に関する公式情報確認日:2026年10月28日。本記事は現在の相場をバブルと判定する速報ではなく、指標を読むための一般的な解説です。

コメント